Бюджетирование в малом бизнесе: как составить бюджет
Бюджетирование в малом бизнесе: зачем нужен бюджет компании, из каких частей он состоит, как составить его по шагам и сравнивать план с фактом.
Бюджетирование в малом бизнесе — это план доходов и расходов на период, с которым вы потом сверяете реальные цифры. Он нужен не для отчётности, а чтобы заранее видеть, хватит ли денег, где вы тратите больше задуманного и можно ли позволить себе рост. Составить рабочий бюджет можно за несколько вечеров, если знать, с чего начать.
Зачем малой компании бюджет
Владельцы часто считают, что бюджет — это забота крупных компаний с финансовым директором. На практике он нужнее всего там, где запас прочности небольшой.
Бюджет помогает:
- заранее увидеть кассовые разрывы и успеть договориться о рассрочке или отсрочке;
- понять, какую выручку нужно получать, чтобы выйти в плюс;
- принимать решения о найме, закупках и рекламе, опираясь на цифры, а не на ощущения;
- разделить ответственность: у каждой статьи расходов есть человек, который за неё отвечает;
- быстро замечать отклонения, пока они не стали проблемой.
Какие бывают бюджеты
Полная система бюджетирования включает несколько связанных документов. Для малой компании хватает трёх.
| Бюджет | Что показывает | Вопрос, на который отвечает |
|---|---|---|
| Бюджет доходов и расходов | Выручка, себестоимость, расходы, прибыль | Зарабатываем ли мы? |
| Бюджет движения денег | Поступления и платежи по датам | Хватит ли денег в каждый момент? |
| Бюджет закупок и запасов | Что и когда закупить | Сколько денег уйдёт в запасы? |
Прибыль и деньги — не одно и то же. Вы можете отгрузить товар на крупную сумму и показать прибыль, но деньги придут через два месяца, а платить поставщикам нужно уже сейчас. Поэтому бюджет доходов и расходов всегда дополняют бюджетом движения денег. Про второй мы подробнее писали в материале о прогнозе денежного потока.
Как составить бюджет: пошаговый план
Шаг 1. Выберите период и детализацию
Для малой компании удобен годовой бюджет с разбивкой по месяцам и пересмотром раз в квартал. Не стремитесь к лишней точности: 15–25 статей обычно достаточно.
Шаг 2. Соберите факт за прошлый период
Лучший ориентир для плана — то, что реально происходило. Выгрузите продажи, закупки, зарплату, аренду и прочие платежи за последние 6–12 месяцев. Если данные разбросаны по нескольким таблицам, сначала приведите их к единому виду — это уже половина работы.
Шаг 3. Спрогнозируйте доходы
Начните с выручки, потому что от неё зависит всё остальное. Рассмотрите три источника информации:
- динамика прошлых периодов и сезонность;
- уже заключённые контракты и заказы в работе;
- планы по новым клиентам и каналам продаж.
Закладывайте консервативный сценарий. Лучше приятно удивиться, чем недосчитаться.
Шаг 4. Разделите расходы на переменные и постоянные
- Переменные зависят от объёма: материалы, закупка товара, комиссии, доставка, сдельная оплата.
- Постоянные не зависят от объёма в коротком периоде: аренда, оклады, программное обеспечение, связь.
Переменные расходы планируйте как долю от выручки или от объёма производства. Постоянные — конкретными суммами и датами.
Шаг 5. Добавьте разовые и инвестиционные платежи
Оборудование, ремонт, налоговые платежи, выплаты по кредитам, годовые страховки. Эти статьи легко забыть, а потом они создают кассовый разрыв.
Шаг 6. Посчитайте результат и проверьте на здравый смысл
Получили прибыль? Достаточна ли она, чтобы владелец мог получать вознаграждение и инвестировать в развитие? Не противоречит ли бюджет возможностям: хватит ли людей, чтобы обеспечить плановый объём продаж?
Шаг 7. Назначьте ответственных
У каждой крупной статьи должен быть владелец: у закупок — руководитель закупок, у рекламы — маркетолог, у зарплаты — руководитель. Они не обязаны «экономить», но обязаны объяснять отклонения.
План-факт: сердце бюджета
Бюджет, который никто не сверяет с реальностью, — просто красивый файл. Раз в месяц (а в нестабильные периоды раз в неделю) сравнивайте план с фактом по каждой статье:
- Посмотрите отклонения в деньгах и в процентах.
- Выберите существенные: обычно те, что превышают заданный порог, например 10 %.
- Выясните причину: изменилась цена, объём, сроки, ошибка планирования?
- Решите, что делать: скорректировать расходы, пересмотреть план или принять отклонение.
- Зафиксируйте вывод — тогда следующий бюджет станет точнее.
Ценность план-факта в том, что он выявляет системные ошибки: если вы третий месяц подряд недооцениваете расходы на доставку, значит, ошибка в логике планирования, а не в случайности.
Частые ошибки бюджетирования
- Слишком детальный бюджет. 200 строк никто не поддерживает. Начните с главного.
- Бюджет «в стол». Составили в январе и открыли в декабре. Его нужно сверять регулярно.
- Оптимистичная выручка и пессимистичные расходы нереалистичны одновременно. Проверьте оба прогноза на согласованность.
- Игнорирование отсрочек. Выручка по договору и деньги на счёте приходят в разное время.
- Отсутствие запаса. Заложите резерв на непредвиденное — хотя бы небольшой процент от расходов.
- Ручной сбор факта. Если данные для план-факта приходится собирать вручную, их перестают собирать.
Роль системы учёта
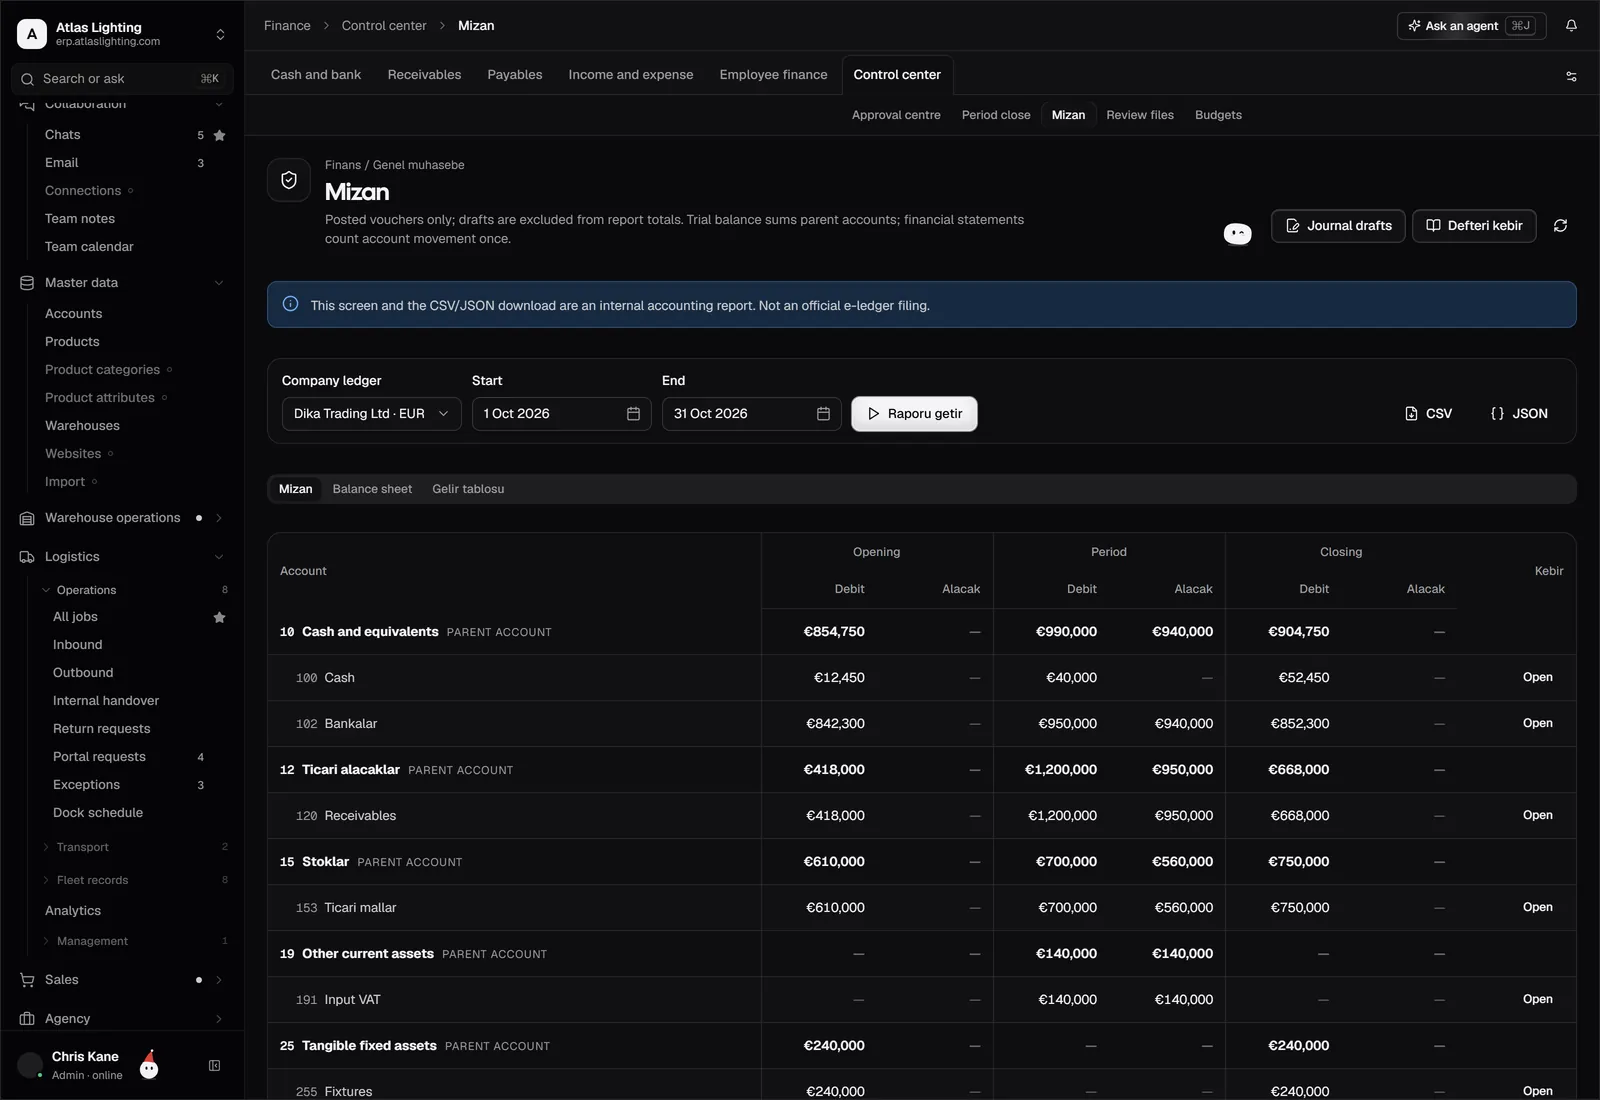
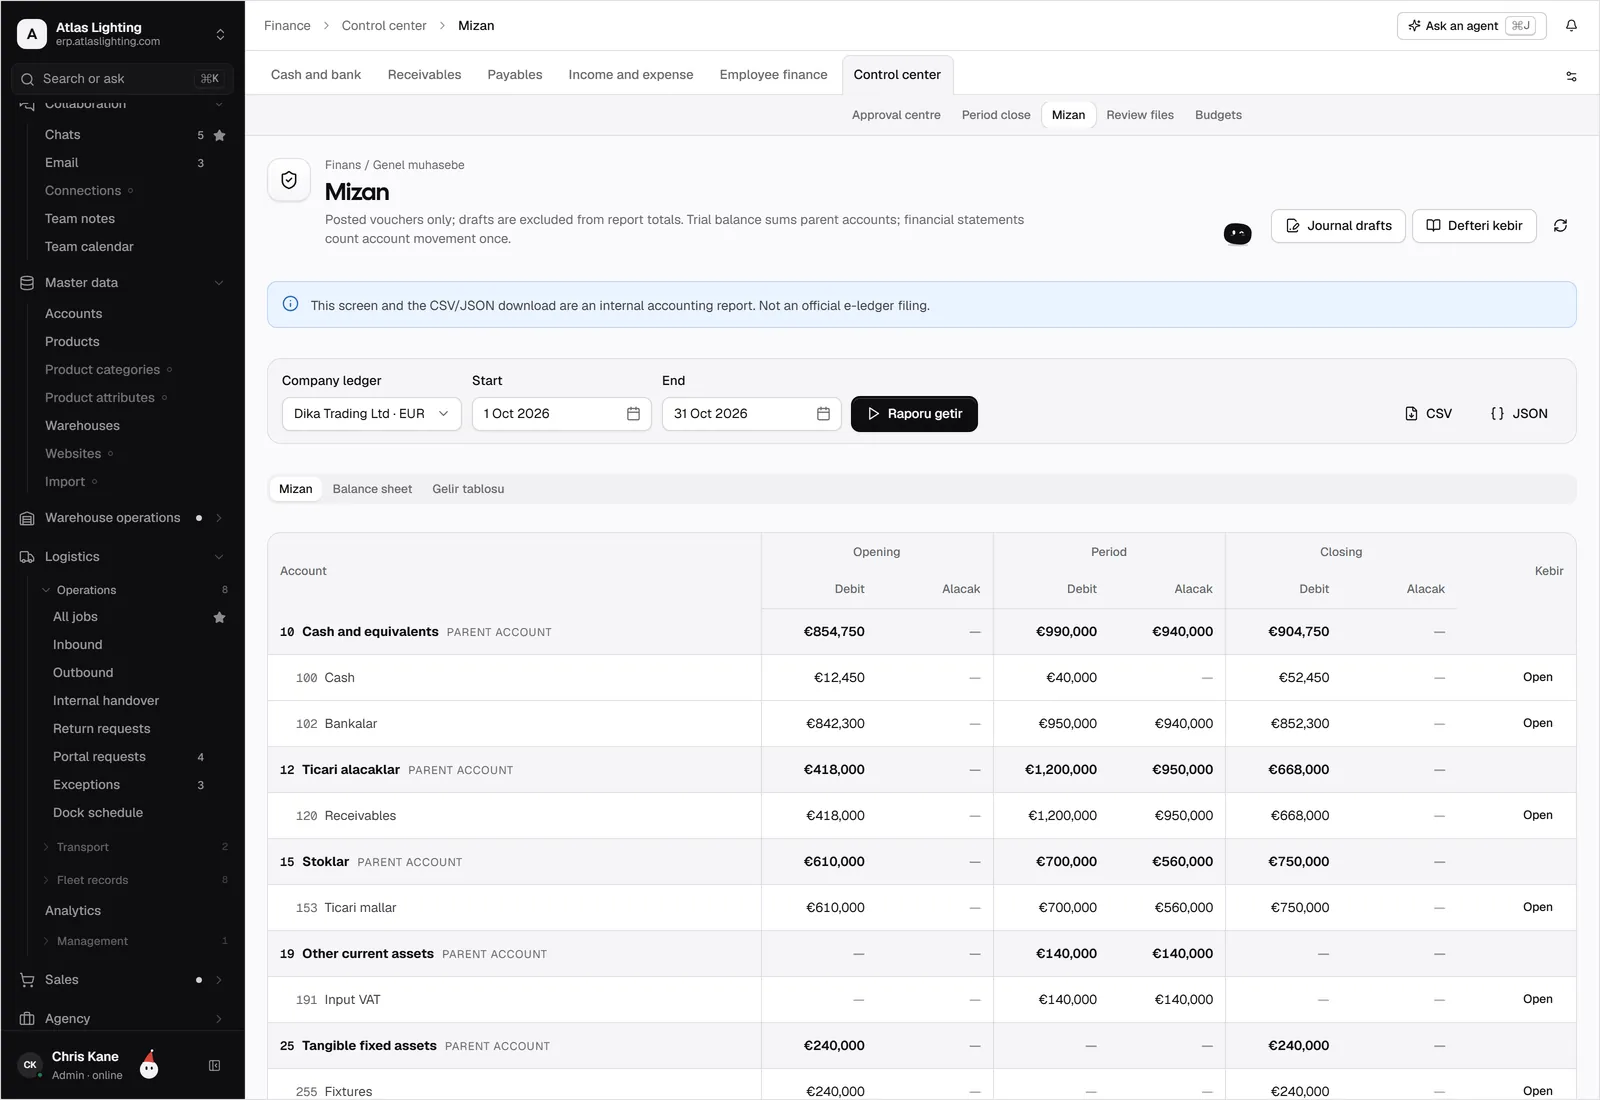
Сложнее всего в бюджетировании не составить план, а регулярно получать корректный факт. Когда продажи ведутся в одном месте, закупки в другом, а платежи в третьем, на сверку уходят дни. Единая система, где заказы, счета, платежи и бухгалтерские проводки хранятся вместе, позволяет получать факт без ручной сборки. Именно на это рассчитаны финансы и отчёты в Dika Ops: данные вводятся один раз при работе, а затем используются в отчётах.
Вопросы и ответы
С чего начать бюджетирование, если раньше его не было?
Начните с бюджета движения денег на ближайшие три месяца: он самый практичный. Затем добавьте бюджет доходов и расходов на год и постепенно улучшайте точность.
Как часто пересматривать бюджет?
Сверять план с фактом — ежемесячно, пересматривать сам план — раз в квартал или при значимых изменениях: потере крупного клиента, росте цен на сырьё, запуске нового направления.
Нужны ли специальные программы для бюджетирования?
Для небольшой компании можно начать с таблицы. Но когда данных становится много, а факт приходится собирать вручную, удобнее система, где учёт и отчёты связаны между собой.
Чем бюджет отличается от финансового плана?
Бюджет — детальный план на ближайший период по статьям и ответственным. Финансовый план обычно шире и долгосрочнее: он включает стратегические цели, инвестиции и источники финансирования.
Итог
Начните с простого: соберите факт за год, спрогнозируйте выручку, разделите расходы на постоянные и переменные, назначьте ответственных и раз в месяц сверяйтесь. Через два-три цикла бюджет станет рабочим инструментом.
Dika Ops объединяет продажи, закупки, финансы и учёт в одной системе, чтобы план-факт не приходилось собирать вручную. Продукт находится в закрытой бете — запишитесь в список ожидания.