Flusso di cassa: come prevederlo in una PMI
Flusso di cassa: cos'è, come costruire una previsione a 13 settimane, quali voci contano e come evitare i buchi di liquidità nella tua piccola impresa.
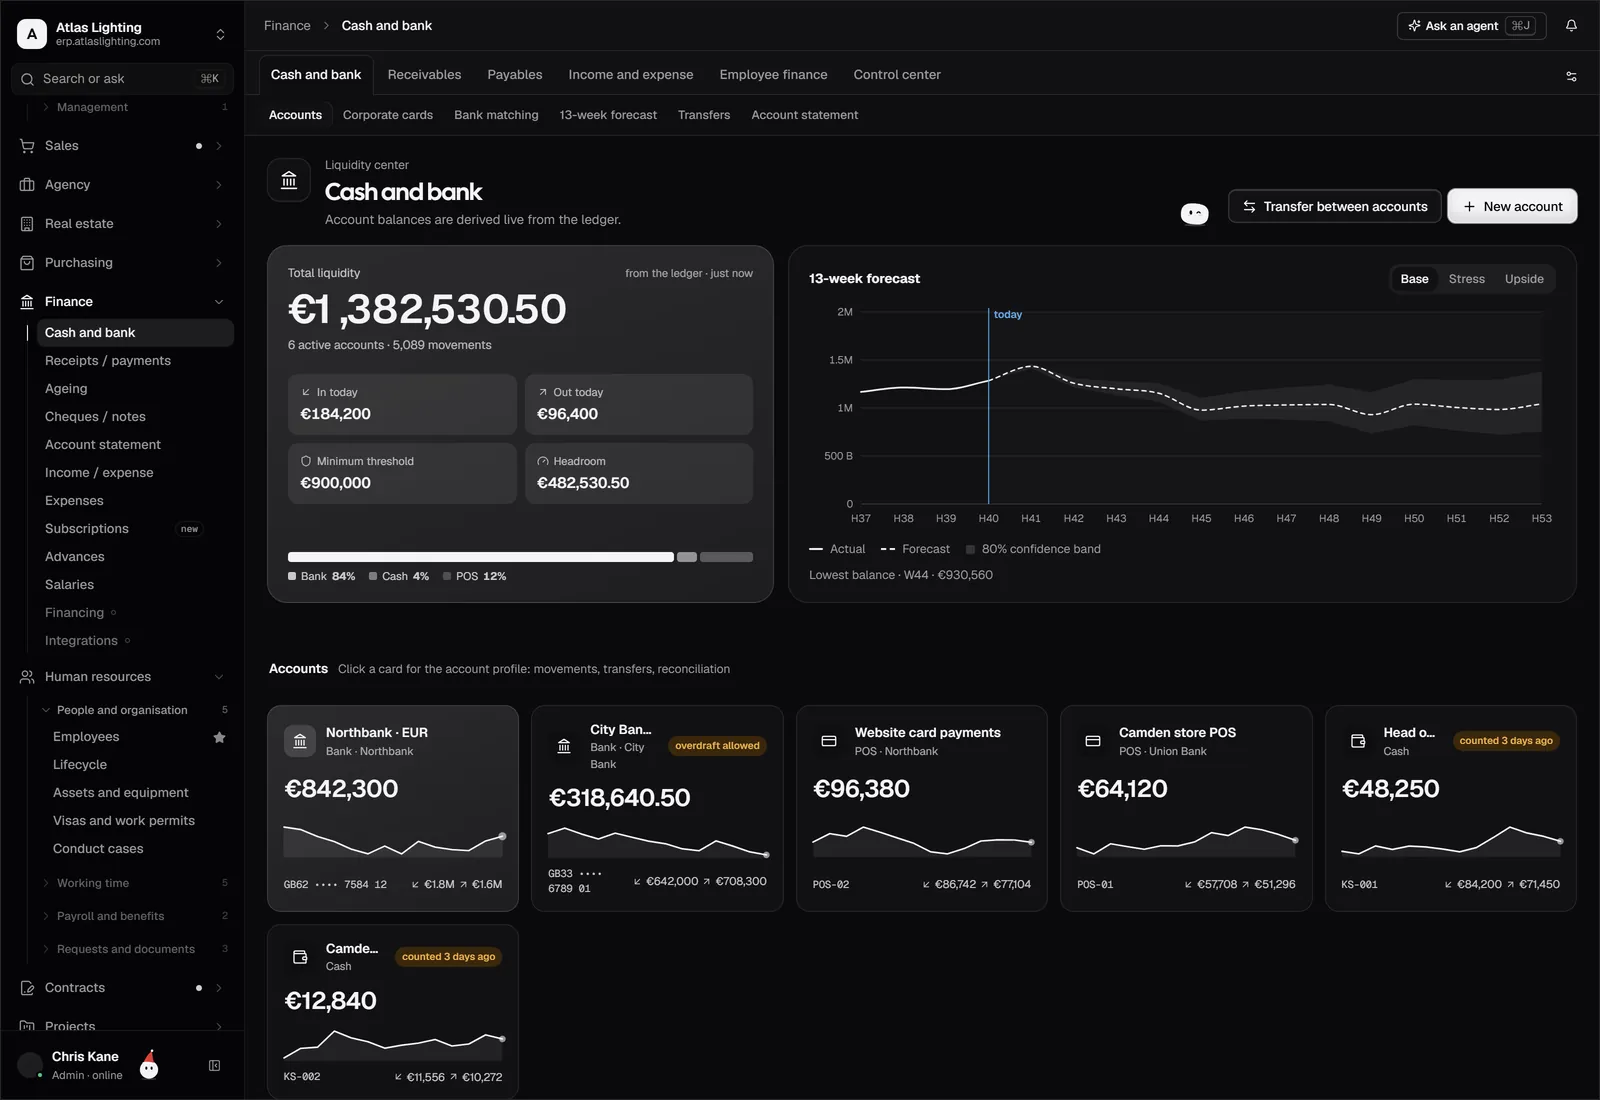
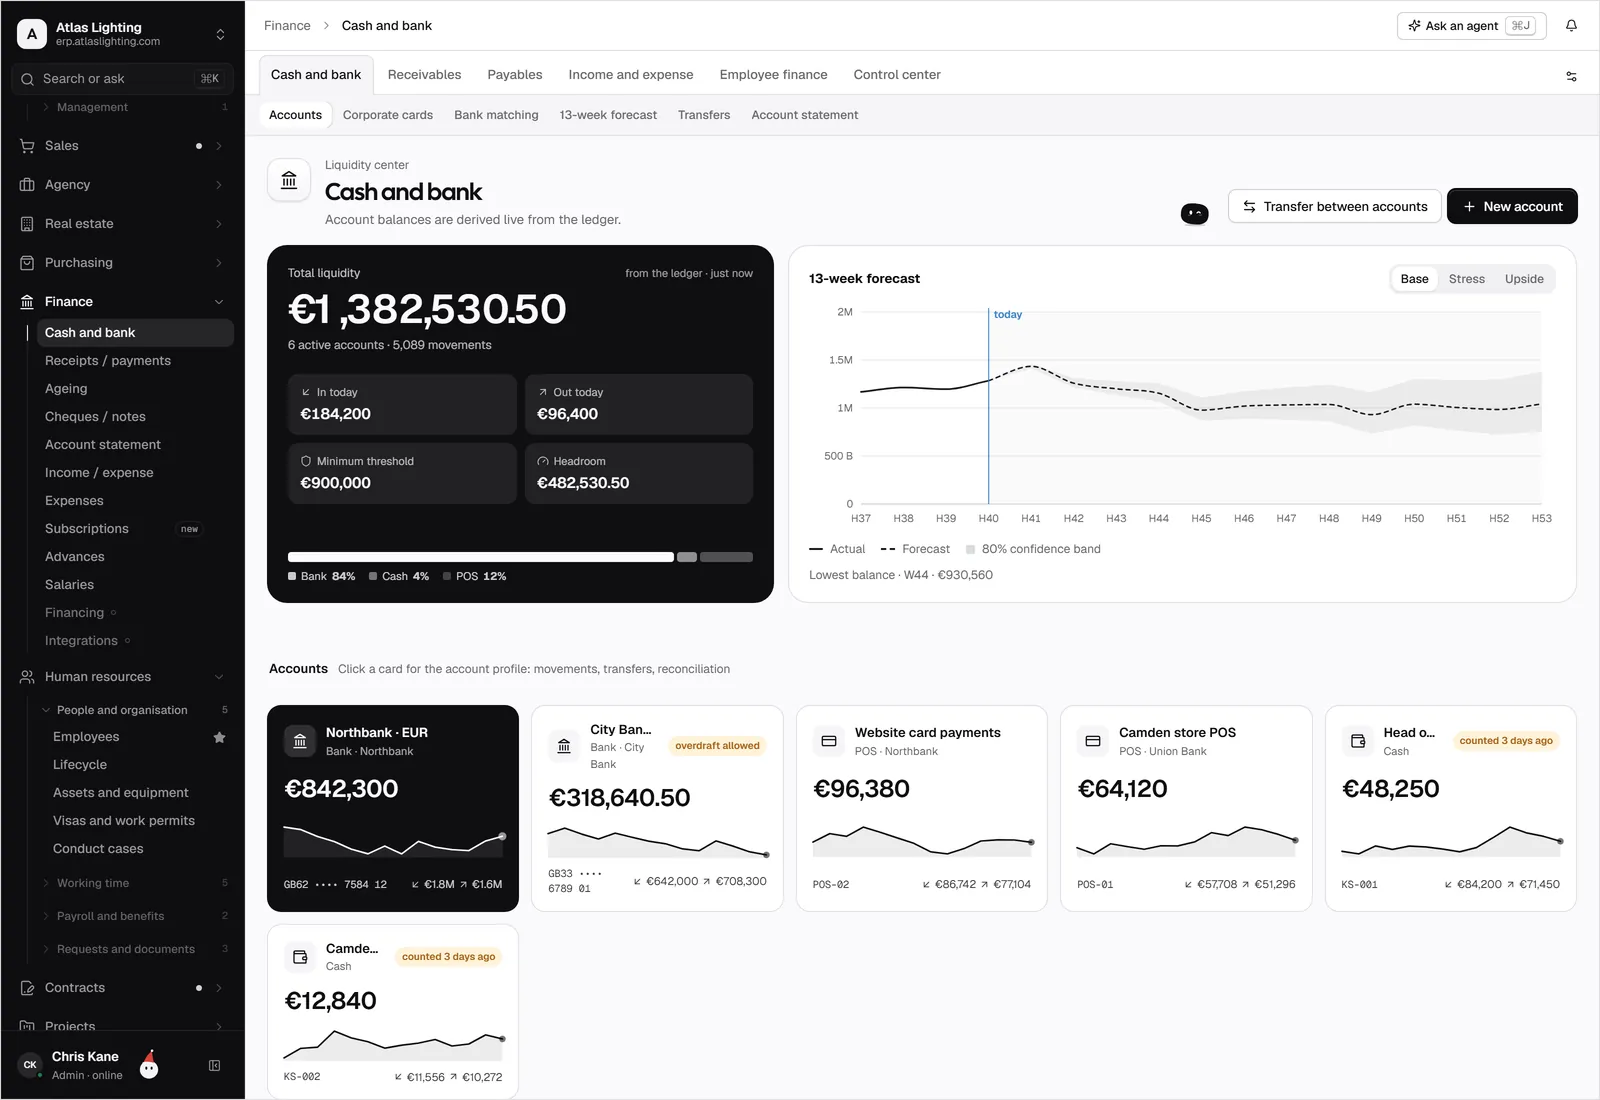
Il flusso di cassa è la differenza tra i soldi che entrano e quelli che escono dalla tua azienda in un certo periodo. Un’azienda può essere in utile sulla carta e restare senza liquidità: succede quando i clienti pagano tardi e le scadenze verso fornitori e dipendenti arrivano prima. Prevedere il flusso di cassa significa sapere oggi se tra sei settimane avrai abbastanza denaro per pagare tutto.
Flusso di cassa e utile: perché non sono la stessa cosa
Molti titolari guardano l’utile e pensano di essere tranquilli. Ma l’utile conta i ricavi quando fatturi, non quando incassi. Il flusso di cassa conta solo il denaro che si muove davvero.
Un esempio semplice: vendi merce per 10.000 euro a 90 giorni, ma devi pagare il fornitore a 30 giorni. La vendita è registrata, l’utile c’è, ma per due mesi il conto è in rosso. Se non lo hai previsto, ti trovi a chiedere un fido d’urgenza.
Da cosa è fatto il flusso di cassa
Per ragionarci in modo ordinato, dividi le voci in tre gruppi.
| Gruppo | Entrate tipiche | Uscite tipiche |
|---|---|---|
| Operativo | Incassi dai clienti | Fornitori, stipendi, affitto, utenze |
| Investimenti | Vendita di beni | Acquisto di macchinari, attrezzature |
| Finanziario | Nuovi finanziamenti, apporti dei soci | Rate di prestiti, interessi |
Per una PMI la parte che pesa di più, e che puoi controllare di più, è quella operativa: quando incassi e quando paghi.
Come costruire una previsione a 13 settimane
Un orizzonte di 13 settimane (circa tre mesi) è un buon compromesso: abbastanza lungo da vedere i problemi, abbastanza corto da essere affidabile. Puoi farla anche in un foglio di calcolo, almeno all’inizio.
1. Parti dal saldo reale
Scrivi quanto hai oggi sui conti. Non il saldo contabile “teorico”: quello vero della banca.
2. Elenca le entrate attese
Per ogni fattura emessa, scrivi la data di scadenza e, soprattutto, la data in cui pensi di incassare davvero. Se un cliente paga sempre con 15 giorni di ritardo, usa quella data, non quella della scadenza.
3. Elenca le uscite certe
Stipendi, affitti, rate, imposte, fornitori con scadenza nota. Sono le voci più facili da prevedere: mettile tutte.
4. Aggiungi le uscite probabili
Ordini già emessi ai fornitori, manutenzioni, acquisti di materiale per commesse in corso. Usa le informazioni del tuo ufficio acquisti.
5. Calcola il saldo settimana per settimana
Ogni settimana: saldo iniziale + entrate − uscite = saldo finale. Il saldo finale diventa il saldo iniziale della settimana dopo.
6. Aggiorna ogni settimana
La previsione serve se è viva. Ogni settimana sostituisci le stime con i dati reali e sposta in avanti l’orizzonte.
Gli indicatori da guardare
Non servono decine di indici. Bastano pochi numeri, controllati con regolarità.
- Saldo minimo previsto: il punto più basso nelle prossime settimane. Se è negativo, hai un problema da risolvere ora.
- Giorni medi di incasso: quanto tempo passa tra fattura e pagamento reale.
- Giorni medi di pagamento: quanto tempo impieghi a pagare i fornitori.
- Crediti scaduti: quanto denaro i clienti ti devono oltre la scadenza.
- Giacenza in magazzino: denaro “fermo” in merce che non si muove.
Come migliorare il flusso di cassa
Se la previsione mostra un buco, ci sono leve concrete.
- Incassa prima. Invia le fatture subito dopo la consegna, ricorda le scadenze con un promemoria e offri modalità di pagamento comode.
- Contatta i ritardatari presto. Un sollecito gentile al primo giorno di ritardo funziona meglio di tre mesi dopo.
- Negozia i tempi con i fornitori. Non è sempre possibile, ma chiedere qualche giorno in più costa poco.
- Riduci la merce ferma. Scorte eccessive sono denaro bloccato. Controlla gli articoli che non si muovono.
- Pianifica gli acquisti. Evita ordini grandi tutti nello stesso periodo.
- Valuta gli acconti. Per lavori su commessa, chiedere un anticipo riduce l’esposizione.
Gli errori più comuni
- Considerare la scadenza della fattura come data di incasso certa.
- Dimenticare le uscite non mensili (imposte, assicurazioni, tredicesime).
- Aggiornare la previsione una volta l’anno invece di una volta a settimana.
- Tenere i dati in file diversi, senza collegamento con ordini e fatture.
- Non prevedere uno scenario prudente, in cui i clienti più grandi pagano in ritardo.
Quando il foglio di calcolo non basta più
Un foglio va bene per partire. Poi iniziano i problemi: dati da ricopiare, formule rotte, versioni diverse. Quando ordini, fatture, acquisti e pagamenti stanno nello stesso sistema, la previsione si aggiorna con i documenti: le fatture emesse e gli ordini ai fornitori alimentano le entrate e le uscite attese, e tu guardi solo i risultati.
Uno scenario prudente
Oltre alla previsione principale, prepara una versione prudente: i due clienti più grandi pagano con trenta giorni di ritardo e una spesa imprevista arriva a metà periodo. Se anche in quel caso il saldo resta positivo, puoi dormire tranquillo. Se no, sai già dove agire: un acconto, una dilazione concordata, un ordine rimandato. Avere il piano B scritto prima evita decisioni prese sotto pressione.
FAQ
Cos’è il flusso di cassa in parole semplici?
È il movimento reale del denaro in azienda: ciò che incassi meno ciò che paghi in un periodo. Dice se hai liquidità, a prescindere dall’utile.
Quanto spesso devo aggiornare la previsione?
Idealmente ogni settimana. Se hai molte scadenze o la liquidità è tesa, anche più spesso.
Qual è la differenza tra flusso di cassa e cash flow?
Sono la stessa cosa: “cash flow” è il termine inglese usato spesso anche in Italia.
Un utile positivo garantisce un buon flusso di cassa?
No. Se i clienti pagano tardi o hai molte scorte, puoi essere in utile e avere comunque poca liquidità.
In sintesi
Prevedere il flusso di cassa significa guardare in avanti, aggiornare ogni settimana e usare dati reali. Dika Ops collega finanza, pagamenti e acquisti nello stesso sistema, così le previsioni nascono dai documenti reali. È in beta chiusa: puoi iscriverti alla lista d’attesa.