Prognoza przepływów pieniężnych w małej firmie
Jak zrobić prognozę przepływów pieniężnych w małej firmie? Krok po kroku: źródła danych, scenariusze, typowe błędy i prosty szablon do własnej oceny.
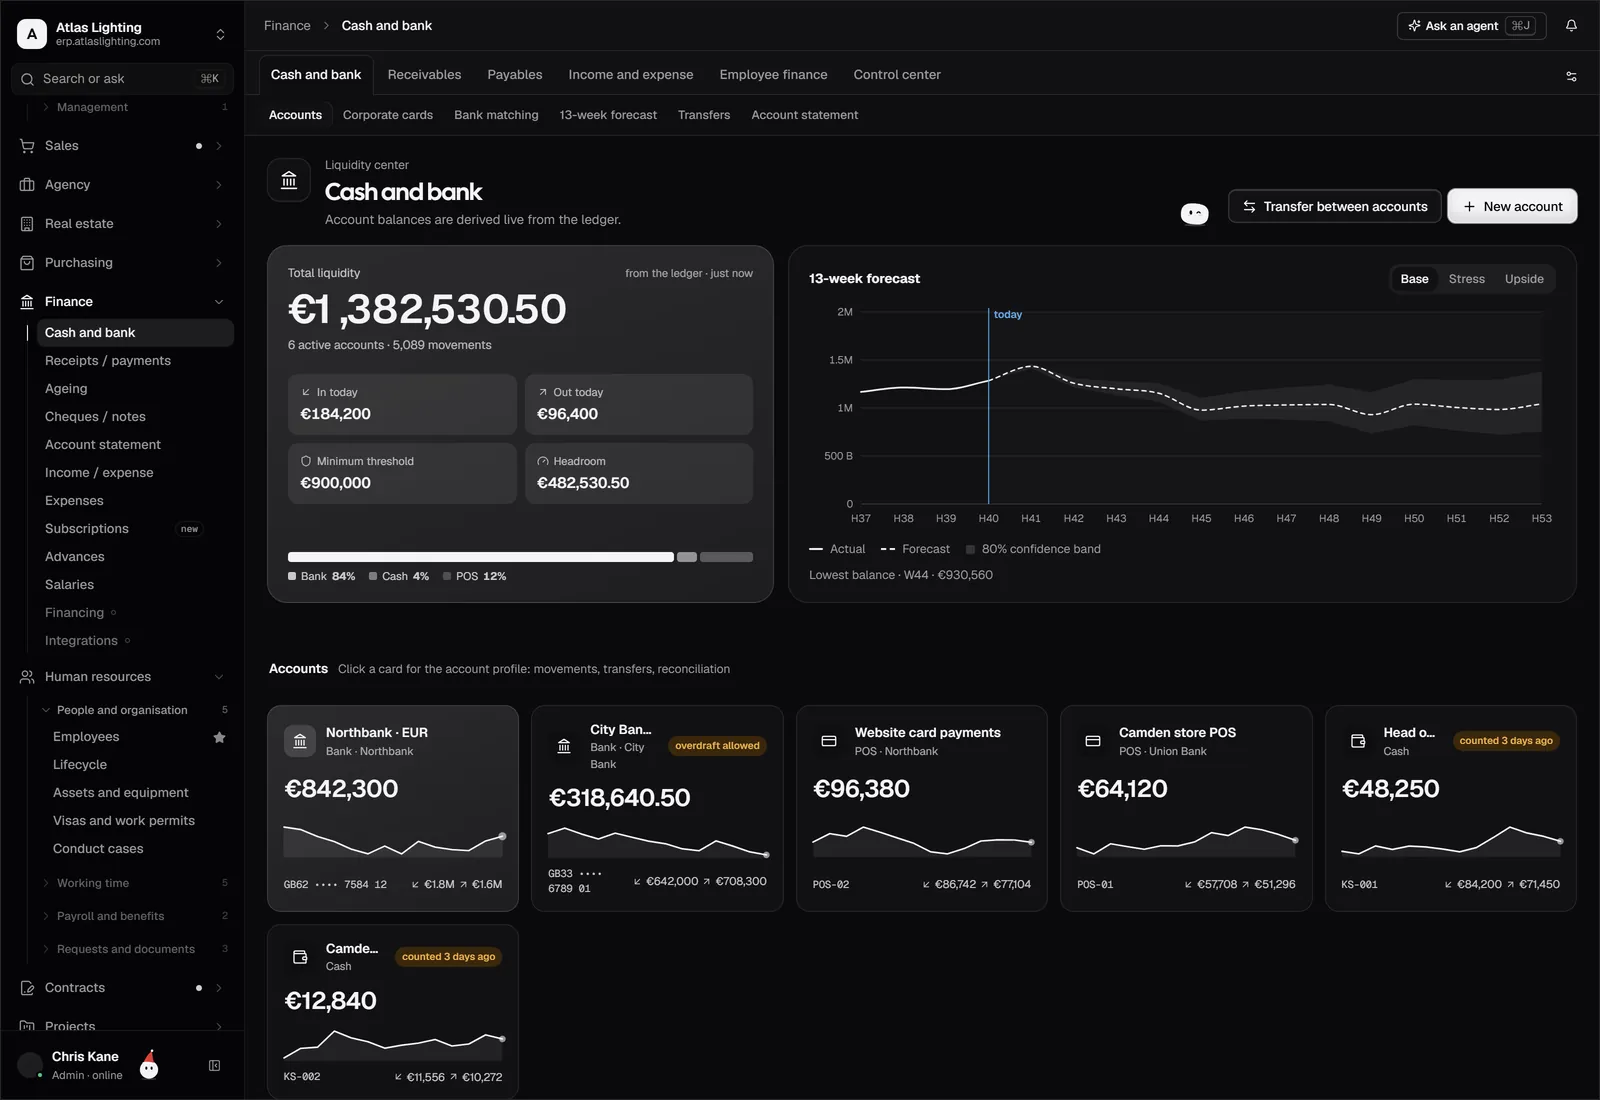
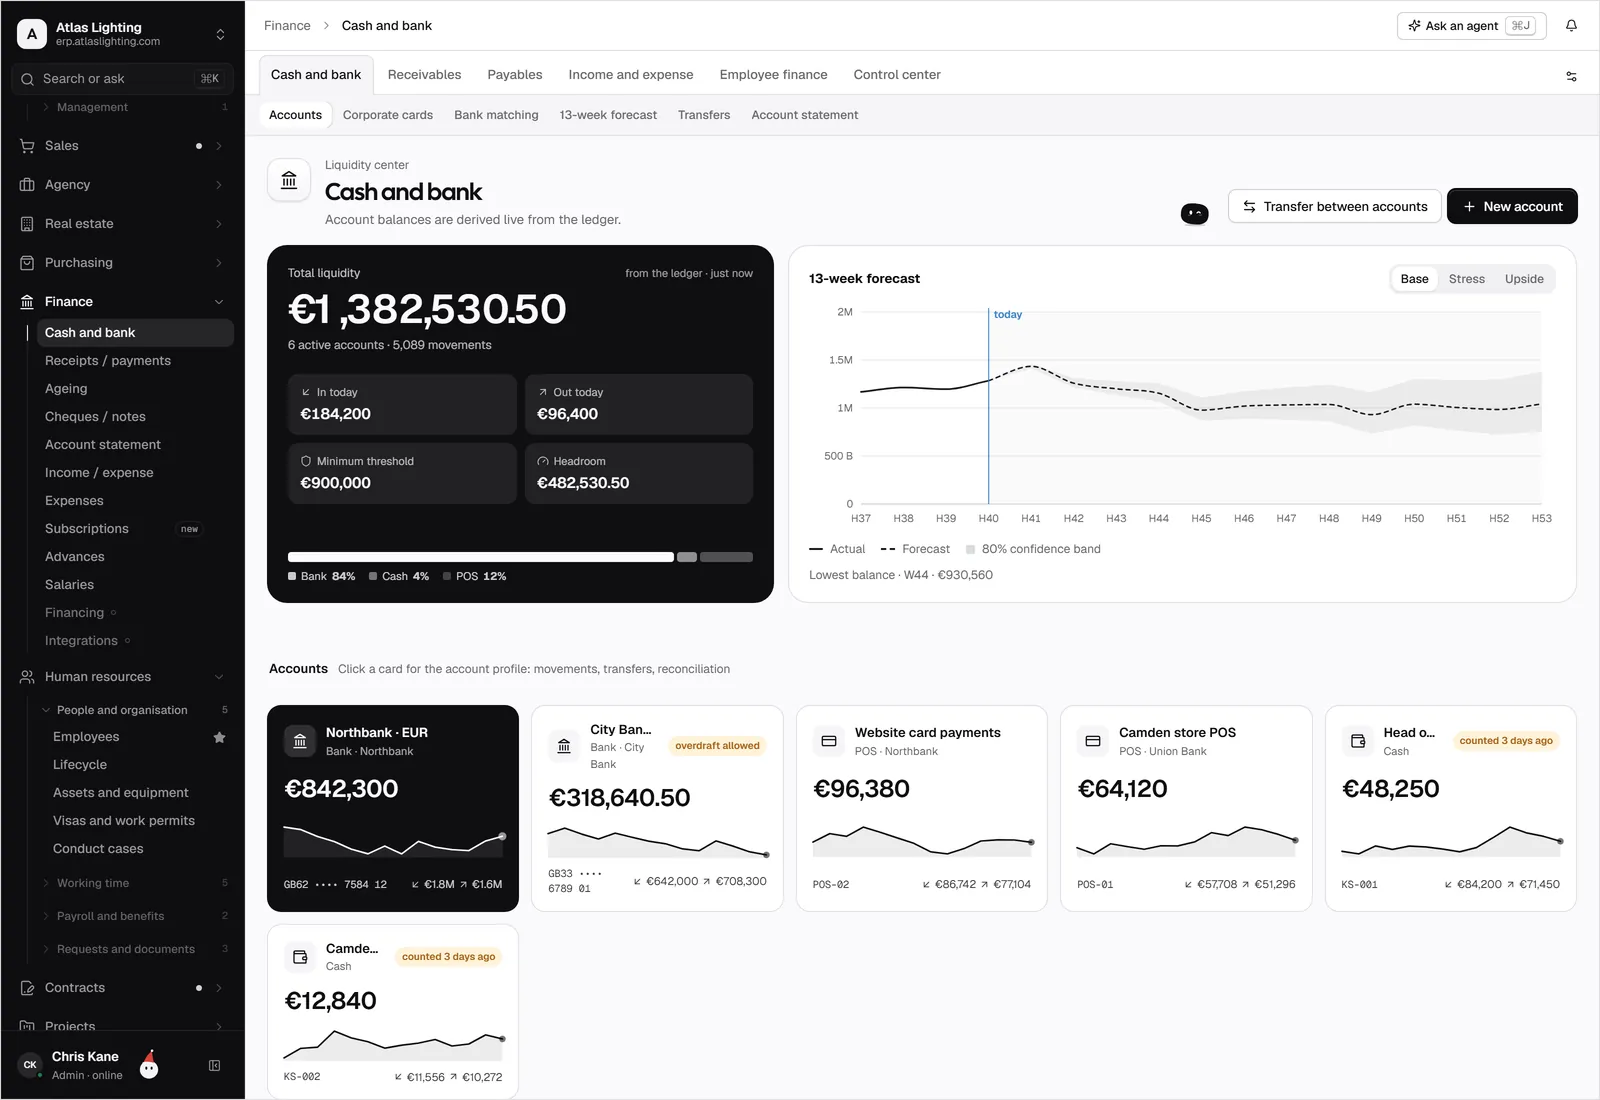
Prognoza przepływów pieniężnych to zestawienie tego, ile pieniędzy w najbliższych tygodniach i miesiącach wpłynie na konto firmy, a ile z niego wyjdzie. Robisz ją po to, by wiedzieć z wyprzedzeniem, czy zabraknie gotówki na wynagrodzenia, dostawców i podatki. Firma może być zyskowna na papierze i mimo to wpaść w kłopoty, bo klienci płacą później, niż Ty musisz zapłacić swoim dostawcom.
Poniżej pokazujemy, jak zbudować taką prognozę krok po kroku, bez skomplikowanych modeli.
Zysk to nie gotówka
Najczęstsze nieporozumienie: „Mamy dobrą sprzedaż, więc pieniędzy nie zabraknie”. Sprzedaż wystawiona na fakturze nie jest jeszcze pieniędzmi na koncie. Między wystawieniem faktury a wpłatą mija zwykle kilkanaście lub kilkadziesiąt dni, a w tym czasie musisz kupić materiały, zapłacić pensje i opłacić koszty stałe.
Dlatego oprócz rachunku zysków i strat potrzebujesz oddzielnej perspektywy: kiedy gotówka faktycznie wpływa i wychodzi.
Co zbierasz do prognozy
Potrzebujesz czterech grup danych:
- Saldo początkowe – stan rachunków na dziś.
- Wpływy – nieopłacone faktury sprzedaży z terminami płatności, sprzedaż spodziewana, inne wpłaty.
- Wydatki stałe – wynagrodzenia, czynsz, leasing, abonamenty, raty, ubezpieczenia.
- Wydatki zmienne – zakupy materiałów i towaru, transport, prowizje, zobowiązania wobec dostawców.
Do tego dochodzą zobowiązania podatkowe i składkowe. Ich dokładne terminy i kwoty potwierdź u księgowej, nie opieraj się na przypuszczeniach.
Krok po kroku: jak zbudować prognozę
1. Wybierz horyzont i rytm
Dla małej firmy rozsądny jest horyzont 13 tygodni, aktualizowany co tydzień. Dla dalszego planowania dodaj widok miesięczny na 6–12 miesięcy, ale traktuj go jako orientacyjny.
2. Wpisz wpływy według terminów płatności
Nie według dat wystawienia faktur. Jeżeli klient zwykle płaci z opóźnieniem, wpisz realną datę, nie umowną. Zacznij od faktur już wystawionych, bo to najpewniejsze wpływy.
3. Dodaj sprzedaż, której jeszcze nie ma
Weź oferty, zamówienia w toku i sezonowość z poprzednich okresów. Zaplanuj ostrożnie: oddziel to, co potwierdzone, od tego, co tylko prawdopodobne.
4. Wpisz wydatki w dniach płatności
Zobowiązania wobec dostawców, wynagrodzenia, raty. Pamiętaj o wydatkach okresowych, które łatwo przeoczyć: ubezpieczenia roczne, przeglądy, licencje.
5. Policz saldo narastająco
Dla każdego tygodnia: saldo początkowe + wpływy − wydatki = saldo końcowe, które staje się początkowym kolejnego tygodnia. Zaznacz tygodnie, w których saldo spada poniżej ustalonego minimum.
Prosty układ tabeli
| Pozycja | Tydzień 1 | Tydzień 2 | Tydzień 3 | Tydzień 4 |
|---|---|---|---|---|
| Saldo początkowe | ||||
| Wpływy z faktur | ||||
| Wpływy planowane | ||||
| Wynagrodzenia i składki | ||||
| Zakupy i dostawcy | ||||
| Koszty stałe | ||||
| Saldo końcowe |
Wypełniasz swoimi liczbami, a każdy tydzień zamykasz aktualizacją o rzeczywiste wpłaty i płatności.
Trzy scenariusze zamiast jednej liczby
Jedna prognoza daje złudzenie pewności. Lepiej przygotować trzy warianty:
- Bazowy – to, czego realnie się spodziewasz.
- Ostrożny – kluczowy klient płaci 30 dni później albo sprzedaż jest niższa.
- Optymistyczny – szybsze płatności, dodatkowe zamówienie.
Dzięki temu wiesz, ile jest poduszki bezpieczeństwa i kiedy trzeba działać: negocjować terminy, przyspieszyć windykację, odłożyć zakup lub rozmawiać z bankiem, zanim pojawi się presja.
Najczęstsze błędy
- Prognoza raz w roku. Traci aktualność w kilka tygodni. Aktualizuj ją regularnie.
- Mieszanie dat wystawienia z datami płatności.
- Pomijanie wydatków okresowych.
- Brak powiązania z magazynem i zakupami. Duże zamówienie materiałów potrafi zjeść gotówkę, którą rozpisałeś na pensje.
- Dane w kilku miejscach. Faktury w jednym programie, płatności w banku, zamówienia w arkuszu – i nikt nie ma całości.
Jak ERP ułatwia prognozowanie
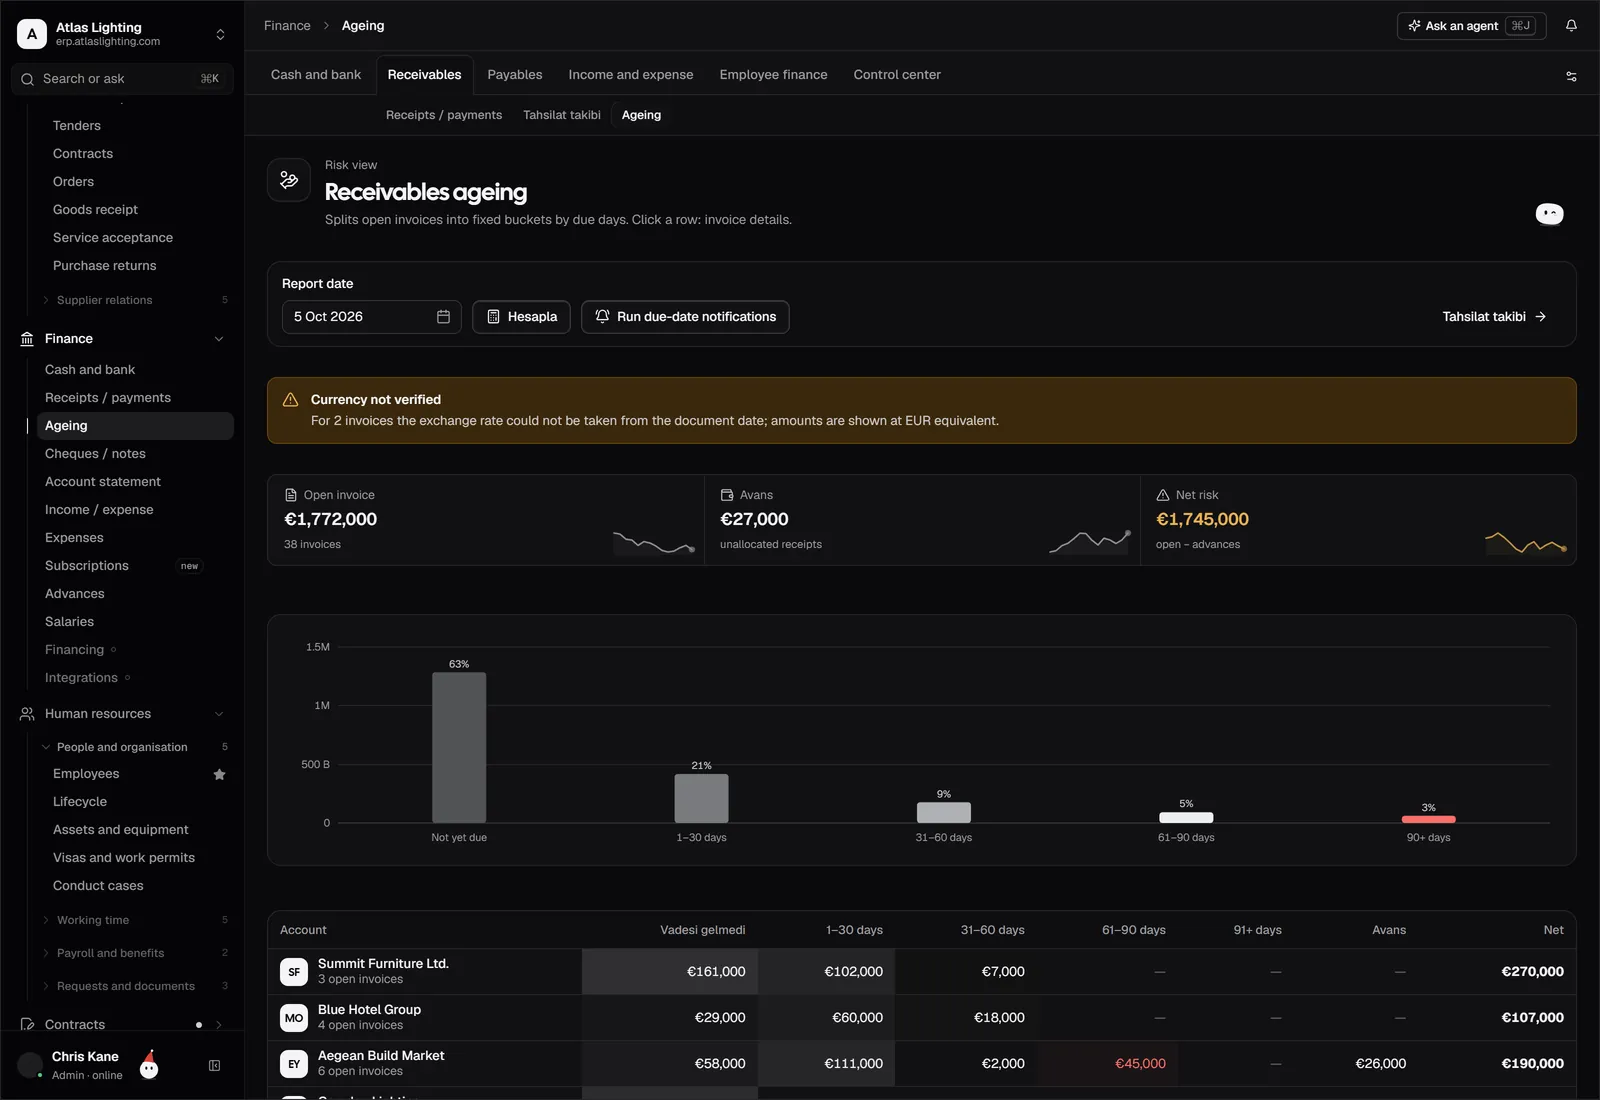
Prognoza jest tylko tak dobra, jak dane, z których powstaje. Gdy sprzedaż, zakupy, należności i zobowiązania są w jednym systemie, nie przepisujesz liczb: terminy płatności, zamówienia do dostawców i faktury są już w jednym miejscu. W module finansów widzisz należności i zobowiązania, a raporty pozwalają szybko zestawić je według terminów.
Asystent AI może pomóc przygotować zestawienie przeterminowanych należności lub listę zobowiązań na najbliższe tygodnie. Przy ważnych decyzjach, takich jak przesunięcie płatności czy wysłanie monitu, ostatnie słowo zawsze należy do człowieka. Więcej o tym podejściu znajdziesz na stronie AI w Dika Ops.
FAQ
Jak często aktualizować prognozę przepływów?
Przy małej firmie najlepiej raz w tygodniu, a w okresach napięć nawet częściej. Aktualizuj o rzeczywiste wpłaty i zmiany terminów.
Czym różni się cash flow od zysku?
Zysk to różnica między przychodami a kosztami w danym okresie. Cash flow pokazuje faktyczny ruch pieniędzy na kontach: kiedy wpływają i kiedy wychodzą. Firma może mieć zysk i brak gotówki.
Jak poprawić płynność, gdy prognoza wygląda źle?
Typowe działania to szybsza windykacja należności, negocjacja dłuższych terminów u dostawców, ograniczenie zapasów, odroczenie zakupów niekrytycznych albo rozmowa z bankiem. Wybór zależy od sytuacji firmy; przy większych decyzjach skonsultuj się z księgową lub doradcą.
Czy wystarczy do tego Excel?
Na początku tak. Kłopot pojawia się, gdy musisz ręcznie przepisywać dane z kilku źródeł i prognoza nie nadąża za rzeczywistością. Wtedy warto połączyć dane w jednym systemie.
Podsumowanie
Prognoza przepływów pieniężnych daje spokój i czas na reakcję: widzisz problem tygodnie wcześniej. Dika Ops łączy sprzedaż, zakupy i finanse w jednym miejscu, dzięki czemu dane do prognozy są pod ręką; system jest w zamkniętej becie. Jeśli chcesz go wypróbować, zapisz się na listę oczekujących.