Previsión de flujo de caja para pymes
Cómo hacer una previsión de flujo de caja en tu pyme paso a paso: cobros, pagos, escenarios y errores que debes evitar para no quedarte sin liquidez.
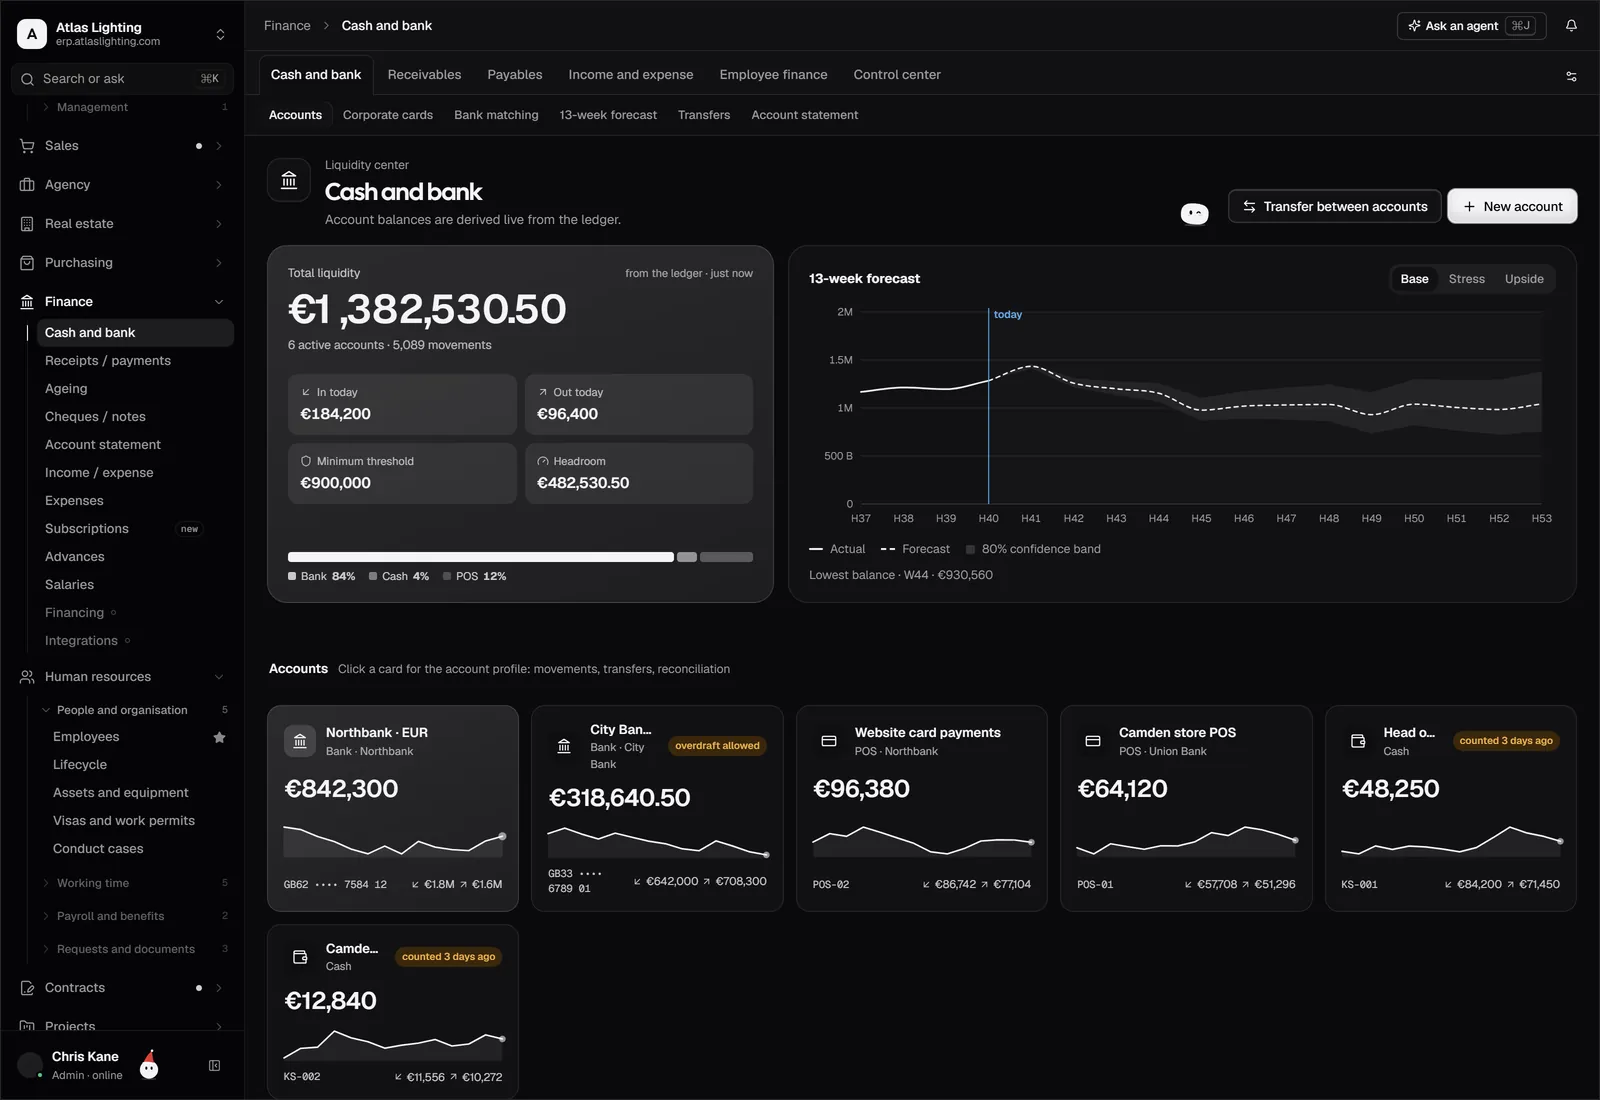
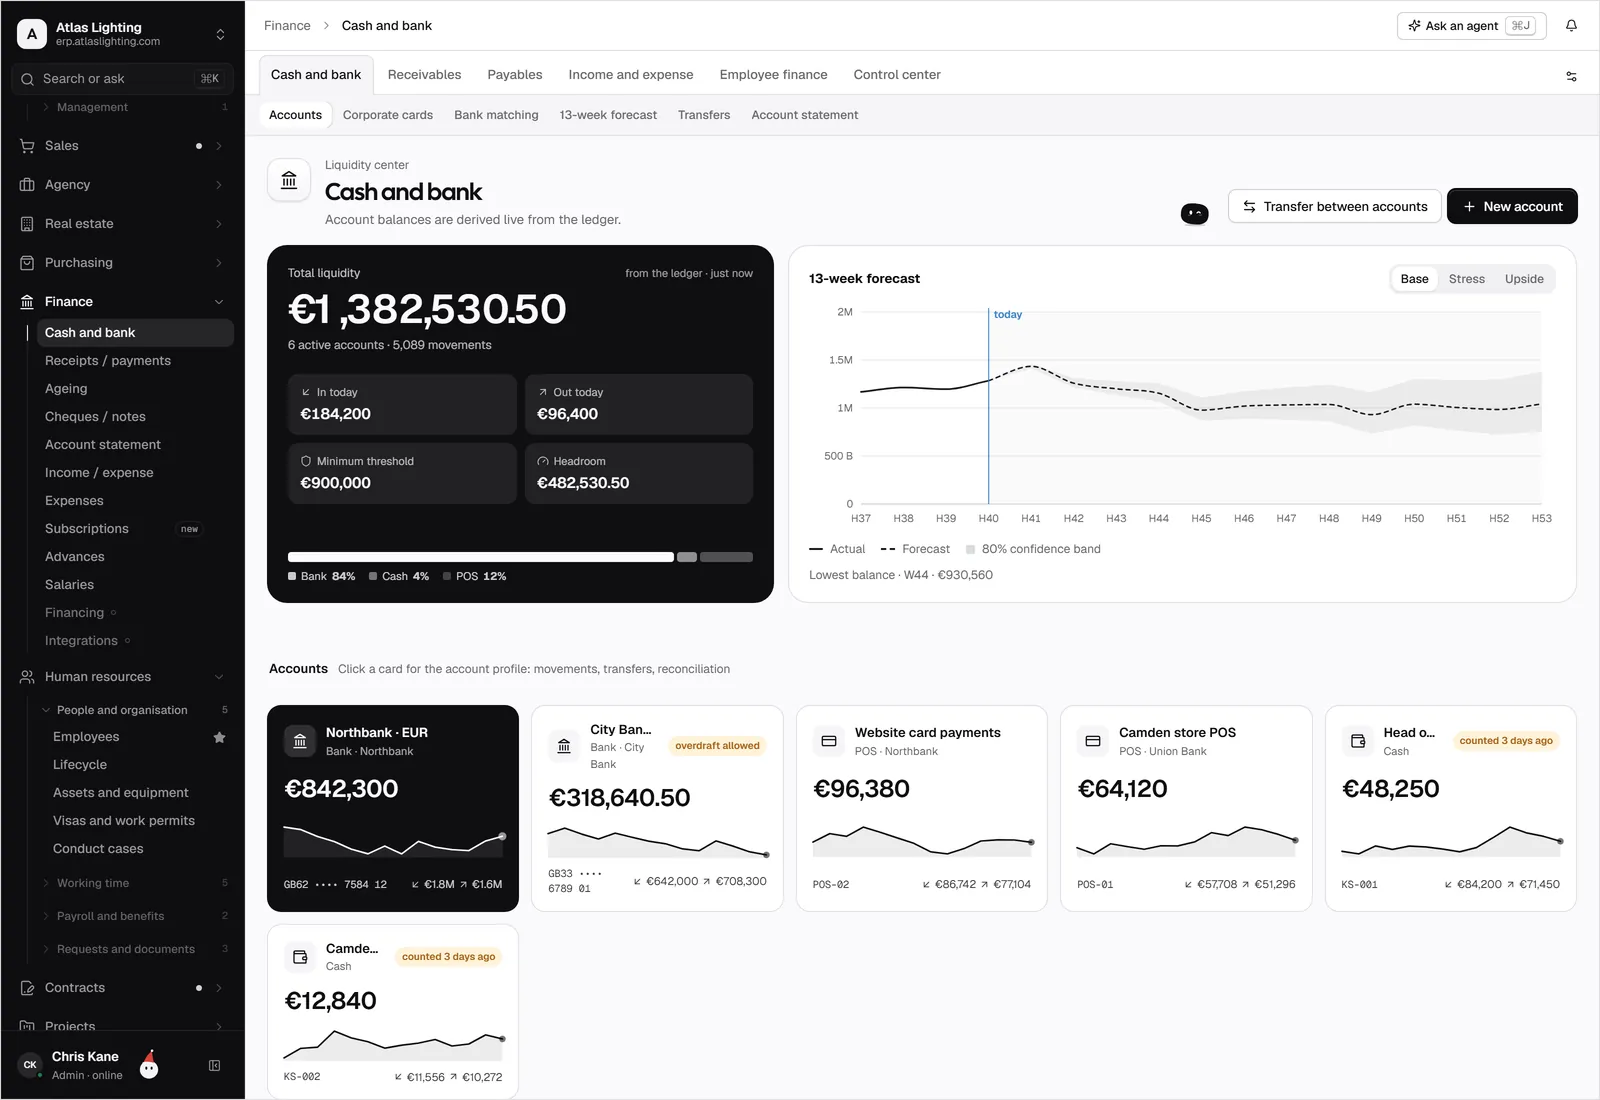
Una previsión de flujo de caja es una estimación de cuánto dinero entrará y saldrá de tu empresa en las próximas semanas o meses. Sirve para responder a una pregunta muy concreta: ¿tendré dinero suficiente para pagar lo que debo cuando toque? Para hacerla bien basta con listar tus cobros y pagos esperados por fecha, restarlos y ver el saldo resultante en cada periodo.
Muchas pymes rentables sufren tensiones de tesorería, porque ganar dinero en el papel no es lo mismo que tenerlo en el banco. Esta guía te explica cómo montar tu previsión de forma práctica.
Beneficio y caja no son lo mismo
Puedes vender mucho y aun así quedarte sin liquidez. Pasa cuando cobras a 60 o 90 días pero pagas a proveedores y nóminas antes, o cuando inviertes en stock que tarda en venderse. El beneficio contable mide si ganas; el flujo de caja mide si puedes pagar. Necesitas vigilar los dos.
Qué necesitas antes de empezar
Reúne la información básica:
- Saldo actual de tus cuentas bancarias.
- Facturas emitidas pendientes de cobro, con su fecha de vencimiento.
- Facturas de proveedores pendientes de pago, con su fecha.
- Gastos fijos: alquiler, nóminas, suministros, seguros, cuotas de préstamos.
- Pedidos de venta confirmados que aún no se han facturado.
- Compras previstas, como reposiciones de stock o inversiones.
Cuanto más conectados estén estos datos, menos trabajo manual tendrás.
Paso a paso: cómo construir la previsión
1. Elige el horizonte y la periodicidad
Para una pyme, un buen punto de partida es una previsión semanal a 13 semanas, o mensual a 6-12 meses. Lo corto ofrece detalle para el día a día; lo largo ayuda a anticipar estacionalidad e inversiones.
2. Estima los cobros con realismo
Este es el punto donde más se falla. No supongas que cada cliente paga en la fecha de vencimiento: usa la costumbre real de pago de cada uno. Si un cliente suele retrasarse 15 días, refléjalo así. Mejor ser prudente con los cobros.
3. Lista los pagos por fecha
Incluye proveedores, nóminas, impuestos y cuotas financieras en las fechas en que realmente salen. No olvides los pagos periódicos que aparecen cada trimestre o cada año, porque son los que sorprenden.
4. Calcula el saldo acumulado
Para cada periodo aplica la fórmula básica:
Saldo final = saldo inicial + cobros − pagos
El saldo final de un periodo es el inicial del siguiente. Así ves con claridad en qué semana o mes te quedas corto.
5. Prepara tres escenarios
Una sola cifra da una falsa sensación de certeza. Construye al menos:
| Escenario | Qué supone |
|---|---|
| Base | Lo que consideras más probable |
| Prudente | Cobros más lentos o ventas menores de lo esperado |
| Optimista | Cobros puntuales y ventas por encima de lo previsto |
Fíjate sobre todo en el prudente: si aguanta, estás tranquilo; si no, sabes con tiempo qué tendrás que ajustar.
Cómo reaccionar cuando la previsión sale en rojo
Si detectas un hueco de liquidez con antelación, tienes margen para actuar:
- Reclamar antes las facturas vencidas y ofrecer facilidades de pago anticipado.
- Negociar plazos de pago más largos con proveedores.
- Reducir o retrasar compras de stock de baja rotación.
- Revisar condiciones de cobro en nuevos pedidos.
- Hablar con tu banco antes de necesitar la financiación, no cuando ya la necesitas.
Cuanto antes lo veas, más opciones tendrás y menos te costarán.
Errores frecuentes
- Hacerla una vez y olvidarla. Una previsión útil se actualiza cada semana con datos reales.
- Mezclar caja con facturación. Registra el movimiento cuando entra o sale el dinero, no cuando se emite el documento.
- Ignorar el stock. Una compra grande para reponer inventario puede vaciar tu caja aunque luego se venda bien.
- No comparar lo previsto con lo real. Revisar las desviaciones te enseña a estimar mejor.
- Depender de varios archivos. Cuando los datos están dispersos, la previsión envejece al instante.
Cómo ayuda un sistema integrado
Hacer la previsión a mano funciona, pero obliga a recopilar datos de ventas, compras, bancos y nóminas cada vez. Si esas áreas viven en un mismo sistema, las facturas pendientes de finanzas, los pedidos de venta y las órdenes de compra alimentan la previsión de forma automática, y puedes comparar lo esperado con lo real sin rehacer nada.
La inteligencia artificial puede aportar aquí un apoyo útil: revisar vencimientos, avisar de cobros atrasados o preparar un borrador de recordatorio. Lo sensato es que quede siempre una persona que apruebe lo importante.
Preguntas frecuentes
¿Con qué frecuencia debo actualizar mi previsión de caja?
Lo ideal es hacerlo cada semana, o al menos cada mes. Cuanto más ajustada esté tu liquidez, más a menudo conviene revisarla.
¿Qué diferencia hay entre presupuesto y previsión de tesorería?
El presupuesto fija objetivos de ingresos y gastos para un periodo. La previsión de tesorería estima cuándo entra y sale el dinero realmente, y por eso depende de plazos y fechas de pago.
¿Necesito un software para hacerla?
No es obligatorio: una hoja de cálculo sirve para empezar. Un sistema que ya tenga tus facturas, pedidos y compras te ahorra tiempo y reduce errores.
¿Cuánta reserva de caja debería tener?
Depende de tu sector y de lo estable que sea tu negocio. Una referencia habitual es cubrir varios meses de gastos fijos, pero ajústala a tu realidad.
Para terminar
Una previsión de caja bien mantenida convierte la sorpresa en decisión. Si quieres ver tus cobros, pagos, compras y pedidos conectados en un único sistema, con coworkers de IA que trabajan con permisos estrictos y piden aprobación para lo importante, Dika Ops está en beta cerrada. Apúntate a la lista de espera y te avisaremos cuando abramos plazas.