Bütçe Nasıl Hazırlanır? KOBİ'ler İçin Adımlar
İşletme bütçesi nasıl hazırlanır? Gelir ve gider tahmini, bütçe kalemleri, gerçekleşenle karşılaştırma ve sık yapılan hatalar KOBİ'ler için anlatıldı.
Bütçe, önümüzdeki dönemde ne kadar gelir bekleyip ne kadar harcayacağınızı önceden yazıya dökmektir. İşletme bütçesi hazırlamak için geçmiş verilerinizi toplar, bir satış öngörüsü yapar, giderleri sabit ve değişken diye ayırır ve her ay gerçekleşenle karşılaştırırsınız. Bu yazıda bütçe nasıl hazırlanır sorusunu, KOBİ’lerin gerçekten uygulayabileceği adımlarla anlatıyoruz.
Bütçe nedir, neden gerekir?
Bütçe bir tahmin ve bir sözdür: “Bu dönem şu kadar satarsak, şu kadar harcayabiliriz.” Tahmin birebir tutmak zorunda değildir; değeri, gerçekle karşılaştırıp öğrenmenizi sağlamasındadır.
Bütçesiz işletme genellikle şu sorunlarla karşılaşır:
- Harcamalar kontrolsüz artar, fark ay sonunda anlaşılır.
- Yatırım kararları “kasada para var gibi” hissiyle alınır.
- Satış düşünce giderleri kısmak için çok geç kalınır.
- Hangi bölümün ne kadar harcayacağı belirsiz olduğu için ekipler arasında sürtüşme çıkar.
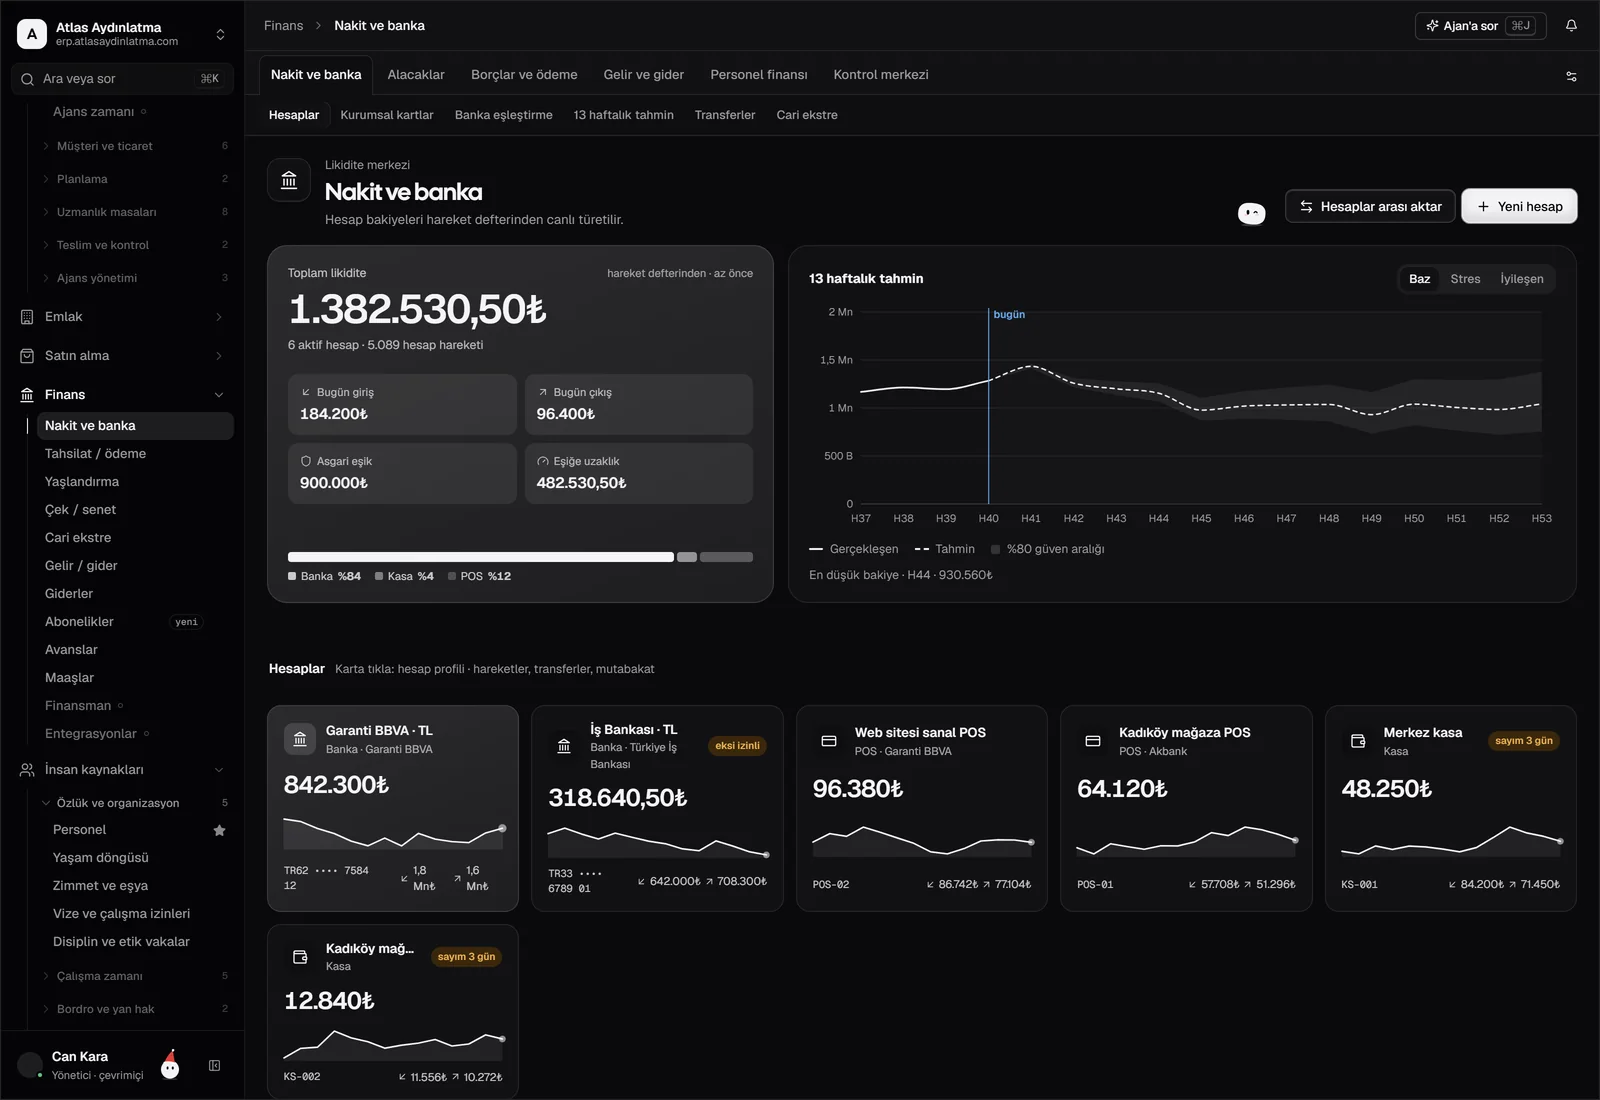
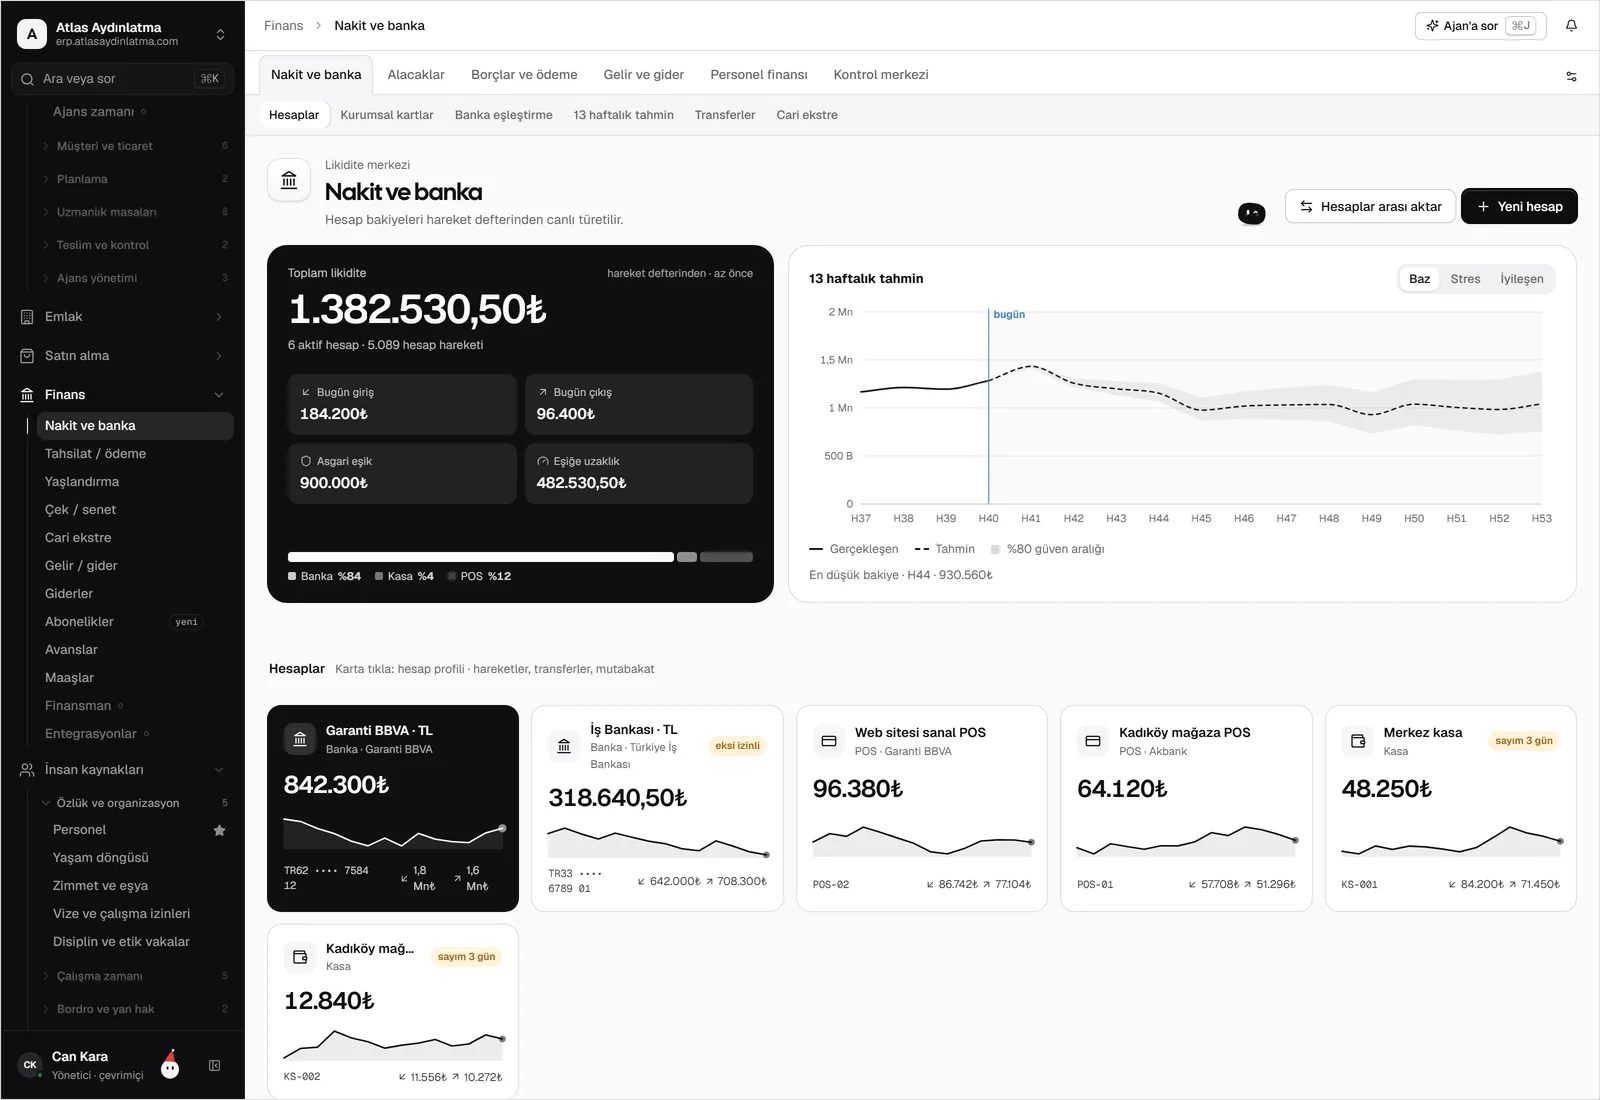
Bütçe, nakit akışı tahminiyle karıştırılmamalıdır. Bütçe gelir–gider planıdır; nakit akışı ise paranın hesaba ne zaman girip çıkacağını gösterir. İkisi birbirini tamamlar; satış yapmanız ile tahsil etmeniz arasındaki gün farkı nakit akışında görünür.
Bütçe hazırlamanın adımları
1. Dönemi ve kapsamı belirleyin
Çoğu KOBİ için bir yıllık bütçeyi aylara bölmek yeterlidir. Çok belirsiz bir dönemdeyseniz üç aylık bütçe yapıp her çeyrekte güncelleyebilirsiniz. Kapsamı da baştan seçin: tüm şirket mi, yoksa bölüm bazında mı?
2. Geçmiş verileri toplayın
Son bir iki yılın aylık satış, maliyet ve gider kayıtları bütçenin ham maddesidir. Mevsimselliği (hangi aylar yoğun, hangileri durgun) bu verilerde görürsünüz. Geçmiş verisi yoksa bile mevcut aylar ve sipariş portföyünüz bir başlangıç noktasıdır.
3. Satış öngörüsü yapın
Bütçenin en kritik kalemi gelirdir; çünkü diğer her şey ona bağlı büyür veya küçülür. Öngörüde şunlara bakın:
- Geçen yılın aynı dönemi ve büyüme eğilimi
- Mevcut siparişler ve açık teklifler
- Planlanan kampanya, yeni ürün veya yeni kanal
- Müşteri kaybı ya da büyümesi beklentisi
Tek bir senaryo yerine üçünü kurmak akıllıcadır: karamsar, beklenen, iyimser. Bütçeyi beklenen senaryoya göre yapın, karamsar senaryoda neyi keseceğinizi önceden bilin.
4. Doğrudan maliyetleri hesaplayın
Satışa göre değişen maliyetler (hammadde, satın alınan mal, ambalaj, komisyon, nakliye) satış hacmiyle birlikte hareket eder. Satış öngörüsündeki her birim için maliyeti hesaplayarak brüt kârı bulun. Bu aşamada güncel tedarikçi fiyatlarını kullanmak bütçeyi daha gerçekçi yapar.
5. Sabit ve değişken giderleri ayırın
| Gider türü | Örnek | Satışla ilişkisi |
|---|---|---|
| Sabit | Kira, maaşlar, abonelikler, sigorta | Satış değişse de büyük ölçüde sabit kalır |
| Değişken | Komisyon, nakliye, ambalaj | Satışla birlikte artar |
| Yarı değişken | Elektrik, bazı vardiya giderleri | Hacme göre kademeli değişir |
| Tek seferlik | Makine alımı, taşınma | Planlı yatırım olarak ayrı gösterilir |
Bu ayrım, başa baş noktanızı (kaç satışta zarar etmemeye başladığınızı) hesaplamanıza da imkân verir.
6. Yatırım ve finansman kalemlerini ekleyin
Makine, araç, yazılım gibi yatırımları ve kredi geri ödemelerini ayrı bir bölümde gösterin. Bunlar kâr–zarar tablosunda farklı görünse bile nakdi etkiler. Bu kalemlerin aya göre dağılımını nakit akışıyla birlikte düşünün.
7. Bölüm sorumlularıyla netleştirin
Bütçeyi yalnızca finans masasında yazmayın. Satış, satın alma, üretim ve insan kaynakları sorumlularının kendi alanlarındaki kalemleri gözden geçirmesi hem doğruluğu artırır hem sahiplenmeyi sağlar. Harcama limitlerini ve kimin onay vereceğini de bu aşamada belirleyin.
8. Onaylayın ve ilan edin
Yönetim onayından sonra bütçe ilgili kişilerle paylaşılmalıdır. Kimsenin bilmediği bir bütçe uygulanmaz.
Bütçe takibi: gerçekleşenle karşılaştırma
Bütçenin asıl işi, hazırlandıktan sonra başlar. Her ay sonunda her kalem için üç sütuna bakın:
- Bütçe: Planladığınız tutar
- Gerçekleşen: Fiilen olan tutar
- Sapma: İkisi arasındaki fark ve nedeni
Küçük sapmalar normaldir. Dikkat edilecek olan, tekrar eden veya büyüyen sapmalardır. Örneğin hammadde gideri her ay bütçenin üzerinde çıkıyorsa ya bütçe gerçekçi değildir ya da satın alma tarafında bir sorun vardır. Sapmanın nedenini kısa bir notla yazmak, gelecek yılın bütçesini iyileştirir.
Üç ayda bir bütçeyi yeniden tahmin edin. Yıl ortasında koşullar değiştiyse, yıl başındaki rakamlara körü körüne bağlı kalmanın anlamı yoktur.
Sık yapılan bütçe hataları
- Geçen yılı kopyalayıp yüzde eklemek. Koşullar değişmişken bu yöntem yanıltır.
- Aşırı iyimser satış öngörüsü. Giderler hesaplı, gelir hayalî olur.
- Bütçeyi bir kez yapıp bırakmak. Takip yoksa bütçe bir belgeden ibaret kalır.
- Beklenmedik giderlere pay ayırmamak. Küçük bir tampon kalemi sürprizleri yumuşatır.
- Veriyi elle ve dağınık toplamak. Gerçekleşen rakamları her ay farklı dosyalardan birleştirmek hem zaman alır hem hata yaratır.
Bütçeyi sistemde yönetmek
Bütçe Excel’de de hazırlanabilir. Zorluk, gerçekleşen verinin başka yerde, bütçenin başka yerde durması ve karşılaştırmanın her ay elle yapılmasıdır. Satış, satın alma, stok ve muhasebe kayıtları tek sistemde birleştiğinde gerçekleşen rakamlar kayıtlardan kendiliğinden oluşur; siz yalnızca sapmayı yorumlarsınız.
Küçük bir örnek akış
Diyelim ki geçen yıl aylık ortalama satışınız belli bir seviyedeydi ve iki büyük müşteriniz sipariş hacmini artıracağını söyledi. Beklenen senaryoda bu artışı kısmen, iyimser senaryoda tamamen hesaba katarsınız. Giderlerde kira ve maaşlar sabit kalır, nakliye ve komisyon satışla artar. Ay sonunda gerçekleşen rakamı yan yana koyduğunuzda hangi varsayımın tutmadığını görür ve bir sonraki ay bütçesini ona göre ayarlarsınız.
Sık sorulan sorular
Küçük bir işletmenin bütçesi neleri içermeli?
En az üç bölüm yeterlidir: gelir öngörüsü, doğrudan maliyetler ve işletme giderleri. Yatırım ve kredi ödemelerini ayrıca ekleyin. Detay, işiniz büyüdükçe artırılabilir.
Bütçe ile nakit akışı tahmini arasındaki fark nedir?
Bütçe, dönem içinde elde edilecek gelir ve yapılacak harcamayı gösterir. Nakit akışı ise bu gelir ve giderlerin hesaba hangi tarihte yansıyacağını izler. Satış yaptığınız ay tahsilat yapmamış olabilirsiniz; bu fark nakit akışında görünür.
Bütçe ne sıklıkla güncellenmeli?
Aylık karşılaştırma ve üç ayda bir yeniden tahmin çoğu KOBİ için dengeli bir ritimdir. Büyük bir sipariş, müşteri kaybı veya maliyet şoku olduğunda beklemeden güncelleyin.
Bütçe hazırlamak için muhasebeci şart mı?
Şart değil, ancak muhasebe verisi bütçenin ana kaynağıdır. Muhasebecinizle birlikte çalışmak kalem sınıflandırmasını ve geçmiş verilerin doğruluğunu iyileştirir.
Sonuç
İyi bir bütçe mükemmel tahmin değil, düzenli karşılaştırma ve zamanında düzeltmedir. Dika Ops’ta finans, muhasebe ve satın alma kayıtları tek yerde tutulduğu için gerçekleşen rakamları toplamak adına ayrı mesai harcamanız gerekmez. Kapalı beta için bekleme listesine katılabilirsiniz.