Presupuesto empresarial: cómo hacerlo en una pyme
Cómo hacer un presupuesto empresarial anual en una pyme: partes, pasos, control de desviaciones y errores comunes. Guía práctica con ejemplos y tabla.
Un presupuesto empresarial es el plan numérico de tu empresa para un periodo, normalmente un año: cuánto esperas vender, cuánto vas a gastar y cuánto debería quedar. Para hacerlo, parte de las ventas previstas, calcula los costes que dependen de ellas, suma los gastos fijos y compara el resultado con la caja disponible. Lo que importa después no es acertar a la primera, sino comparar lo real con lo previsto cada mes.
Para qué sirve un presupuesto
Mucha gente lo ve como un trámite, pero cumple funciones muy prácticas:
- Pone objetivos medibles a ventas, márgenes y gastos.
- Anticipa problemas de caja antes de que ocurran.
- Obliga a decidir prioridades: si no cabe todo, hay que elegir.
- Da un marco de control para aprobar o rechazar gastos.
- Facilita hablar con el banco o con socios, porque demuestra que conoces tus números.
Las partes de un presupuesto
Un presupuesto completo para una pyme suele componerse de varios bloques conectados entre sí.
| Bloque | Qué contiene | Se apoya en |
|---|---|---|
| Presupuesto de ventas | Unidades e importes previstos por producto, cliente o canal | Histórico, cartera, mercado |
| Presupuesto de compras y producción | Materiales y capacidad necesarios para cumplir las ventas | Ventas previstas, stock |
| Presupuesto de gastos | Personal, alquileres, suministros, marketing, servicios | Contratos y plantilla |
| Presupuesto de inversiones | Maquinaria, vehículos, software | Plan de crecimiento |
| Presupuesto de tesorería | Cobros y pagos mes a mes | Plazos de cobro y pago |
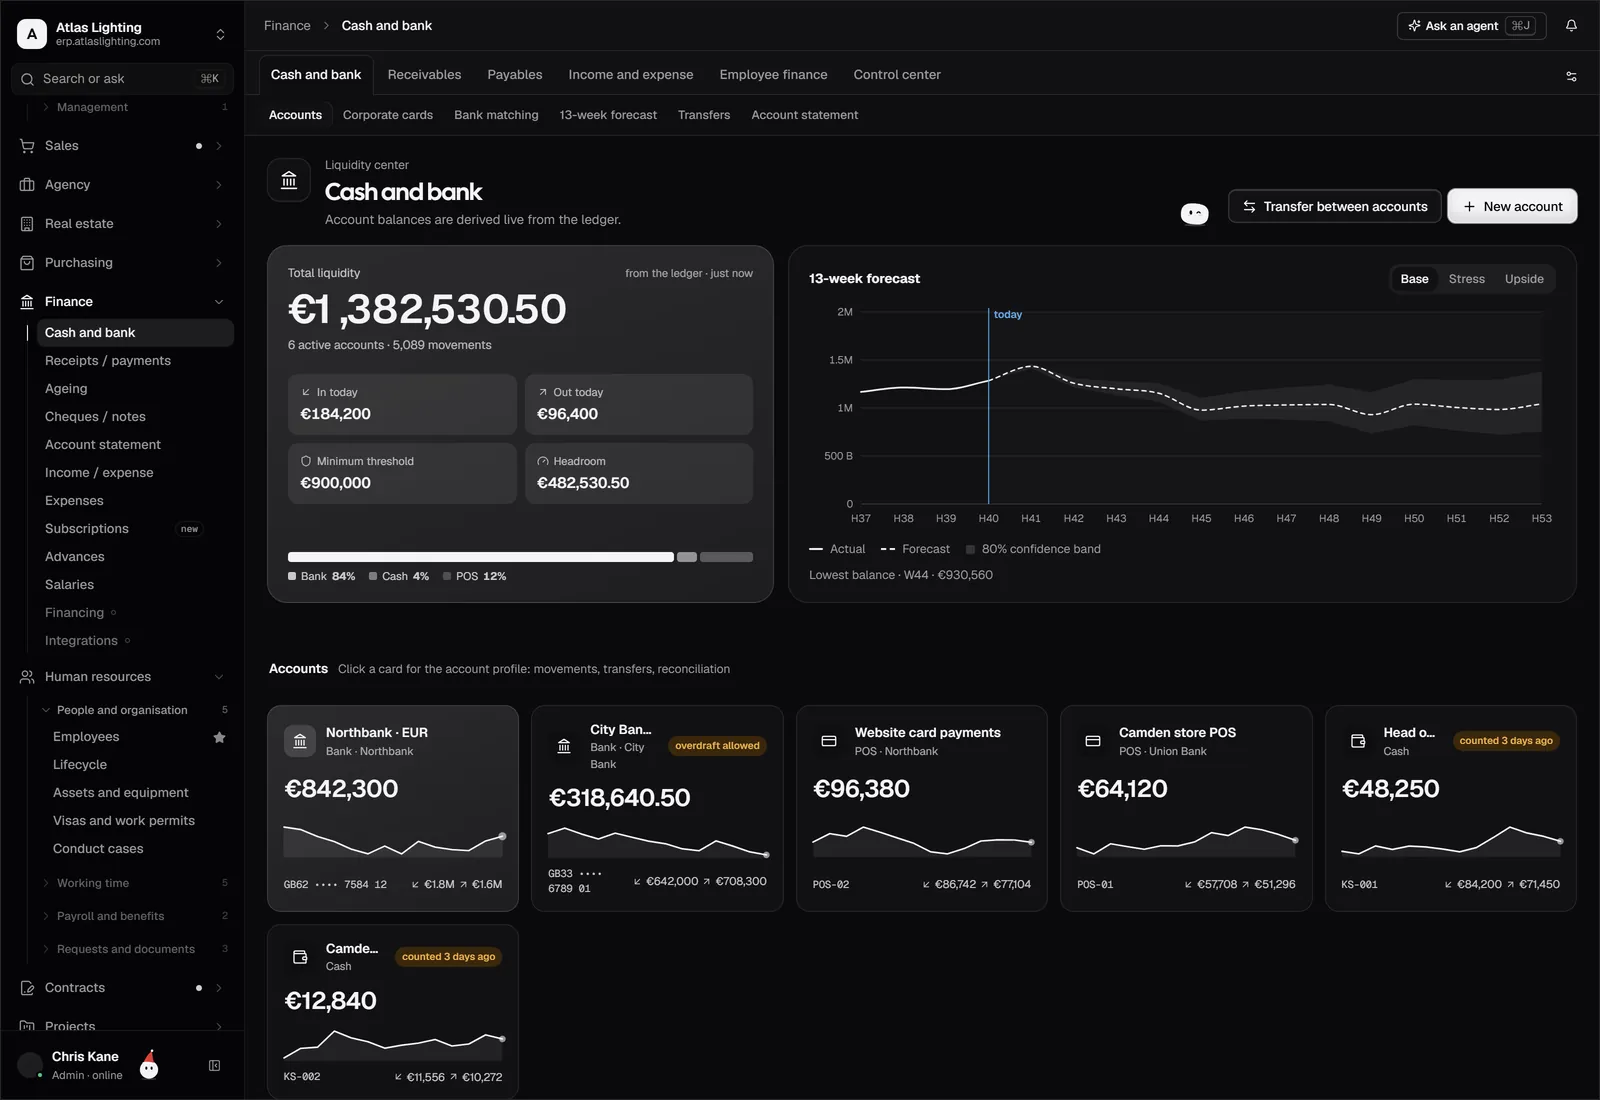
El de tesorería es el que más sorprende: puedes tener un buen resultado sobre el papel y quedarte sin caja porque cobras a 60 días y pagas a 30. Si quieres profundizar en ese punto, tenemos una guía sobre previsión de flujo de caja.
Cómo hacerlo paso a paso
- Reúne el histórico. Ventas, márgenes y gastos del último o de los dos últimos años, por mes. Muestra estacionalidad y tendencias.
- Fija objetivos de ventas. Parte de lo realista: clientes actuales, pedidos en cartera y nuevas oportunidades conocidas, no solo del deseo de crecer.
- Calcula los costes variables. Materias primas, comisiones, transporte: los que suben y bajan con las ventas.
- Añade los costes fijos. Nóminas, alquiler, seguros, cuotas y suscripciones. Revisa contrato a contrato.
- Calcula el resultado previsto. Ventas menos costes variables menos costes fijos.
- Traduce todo a caja. Aplica los plazos reales de cobro y pago para saber cuándo entra y sale el dinero.
- Prepara escenarios. Uno prudente, uno base y uno optimista. Piensa qué harías si las ventas cayeran un 15 %.
- Aprueba y reparte responsabilidades. Cada partida debe tener un responsable.
Presupuesto desde cero o desde el año anterior
Hay dos filosofías, y puedes combinarlas.
- Incremental: partes del año anterior y ajustas con porcentajes. Es rápido, pero arrastra ineficiencias: gastos que se mantienen porque “siempre se han hecho”.
- Base cero: cada partida debe justificarse desde cero. Es más trabajoso, pero útil cuando quieres revisar a fondo en qué gastas.
Para una pyme, un enfoque razonable es partir del año anterior y aplicar la base cero solo a las partidas más grandes o más discutibles.
El control: donde de verdad se aprovecha
Un presupuesto que se guarda en un cajón no sirve. Su valor aparece cuando cada mes comparas lo previsto con lo real.
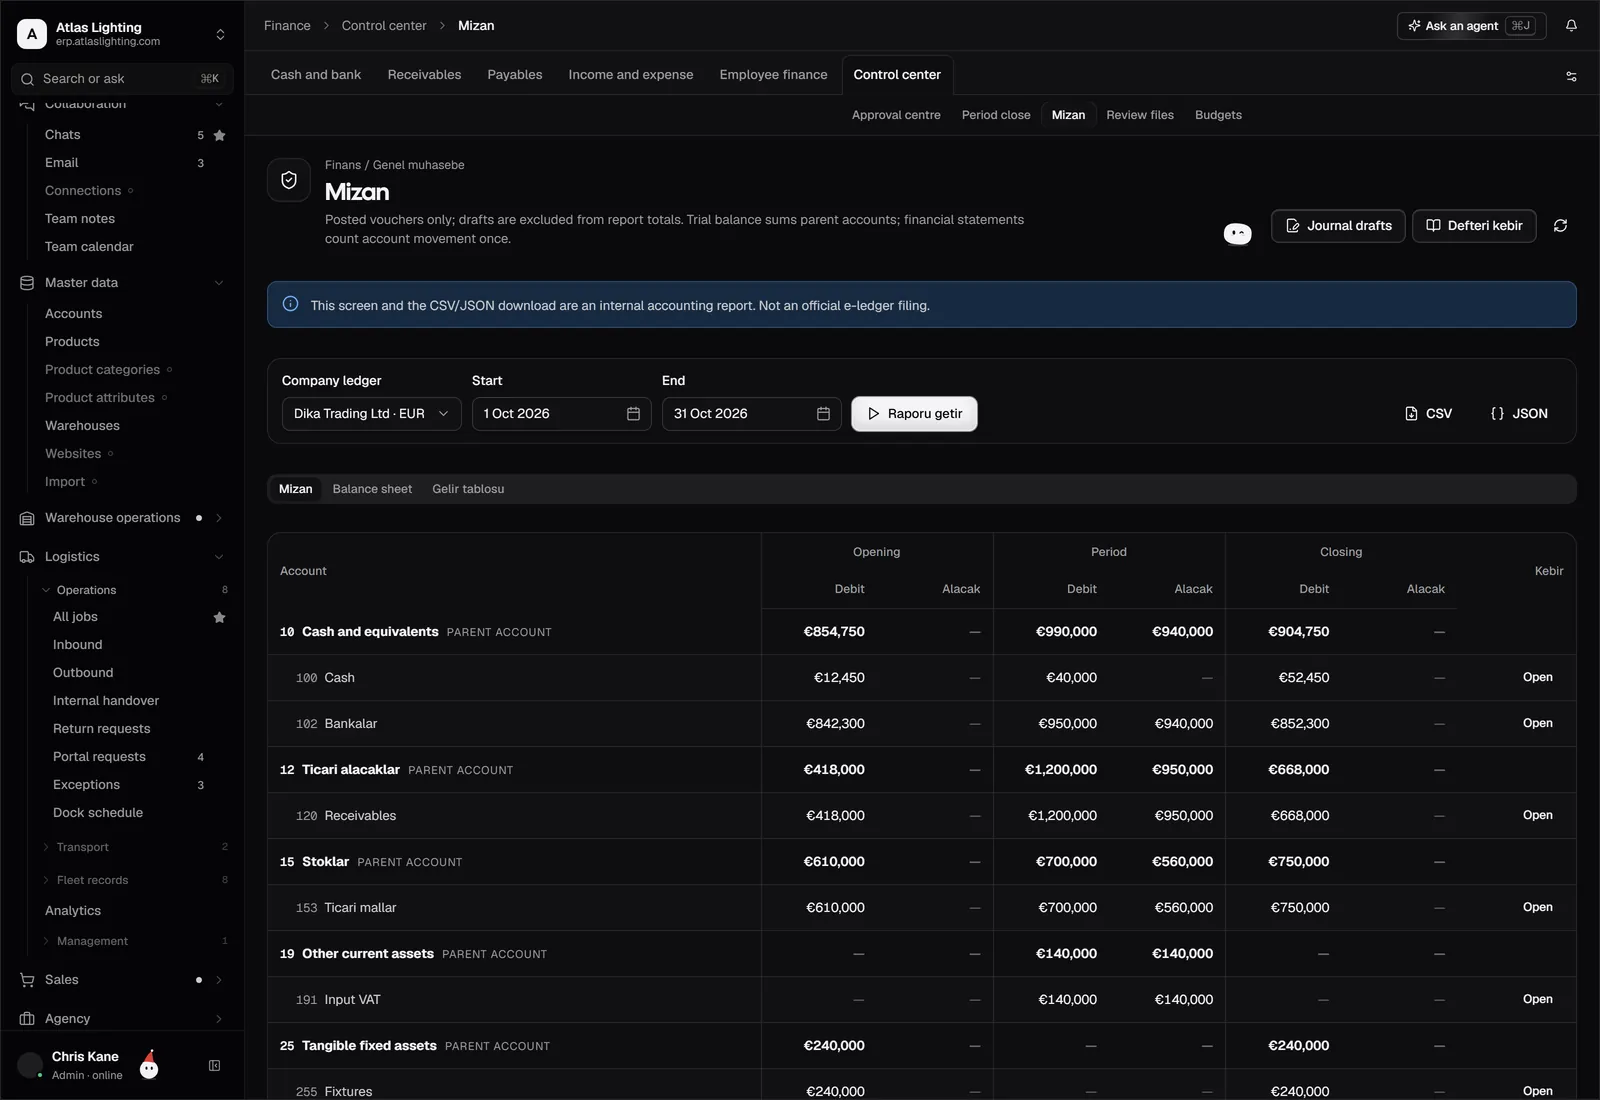
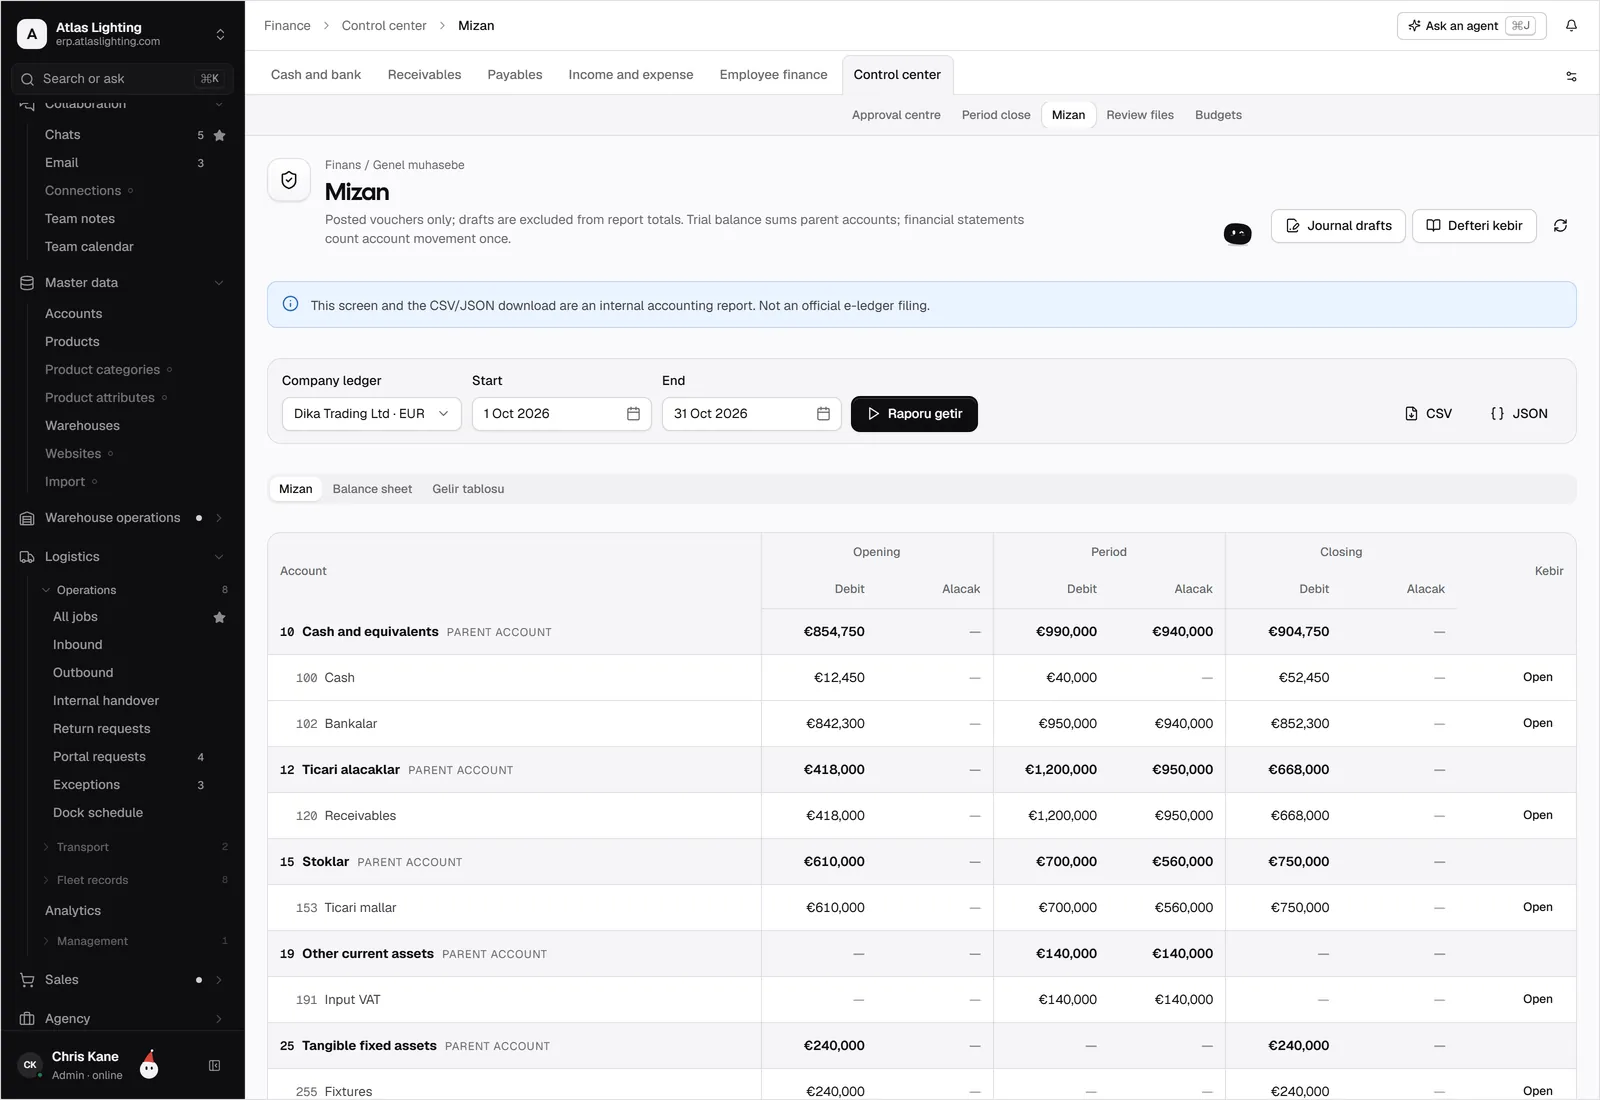
- Calcula la desviación de cada partida, en importe y en porcentaje.
- Busca la causa de las más relevantes: ¿es puntual o estructural?
- Decide una acción: corregir el gasto, subir precios, ajustar el objetivo.
- Actualiza la previsión del resto del año con lo que ya sabes.
Este último paso, a veces llamado reprevisión, mantiene el presupuesto vivo. Un objetivo fijado en enero con información de diciembre rara vez refleja la realidad de octubre.
Aprobaciones y gasto controlado
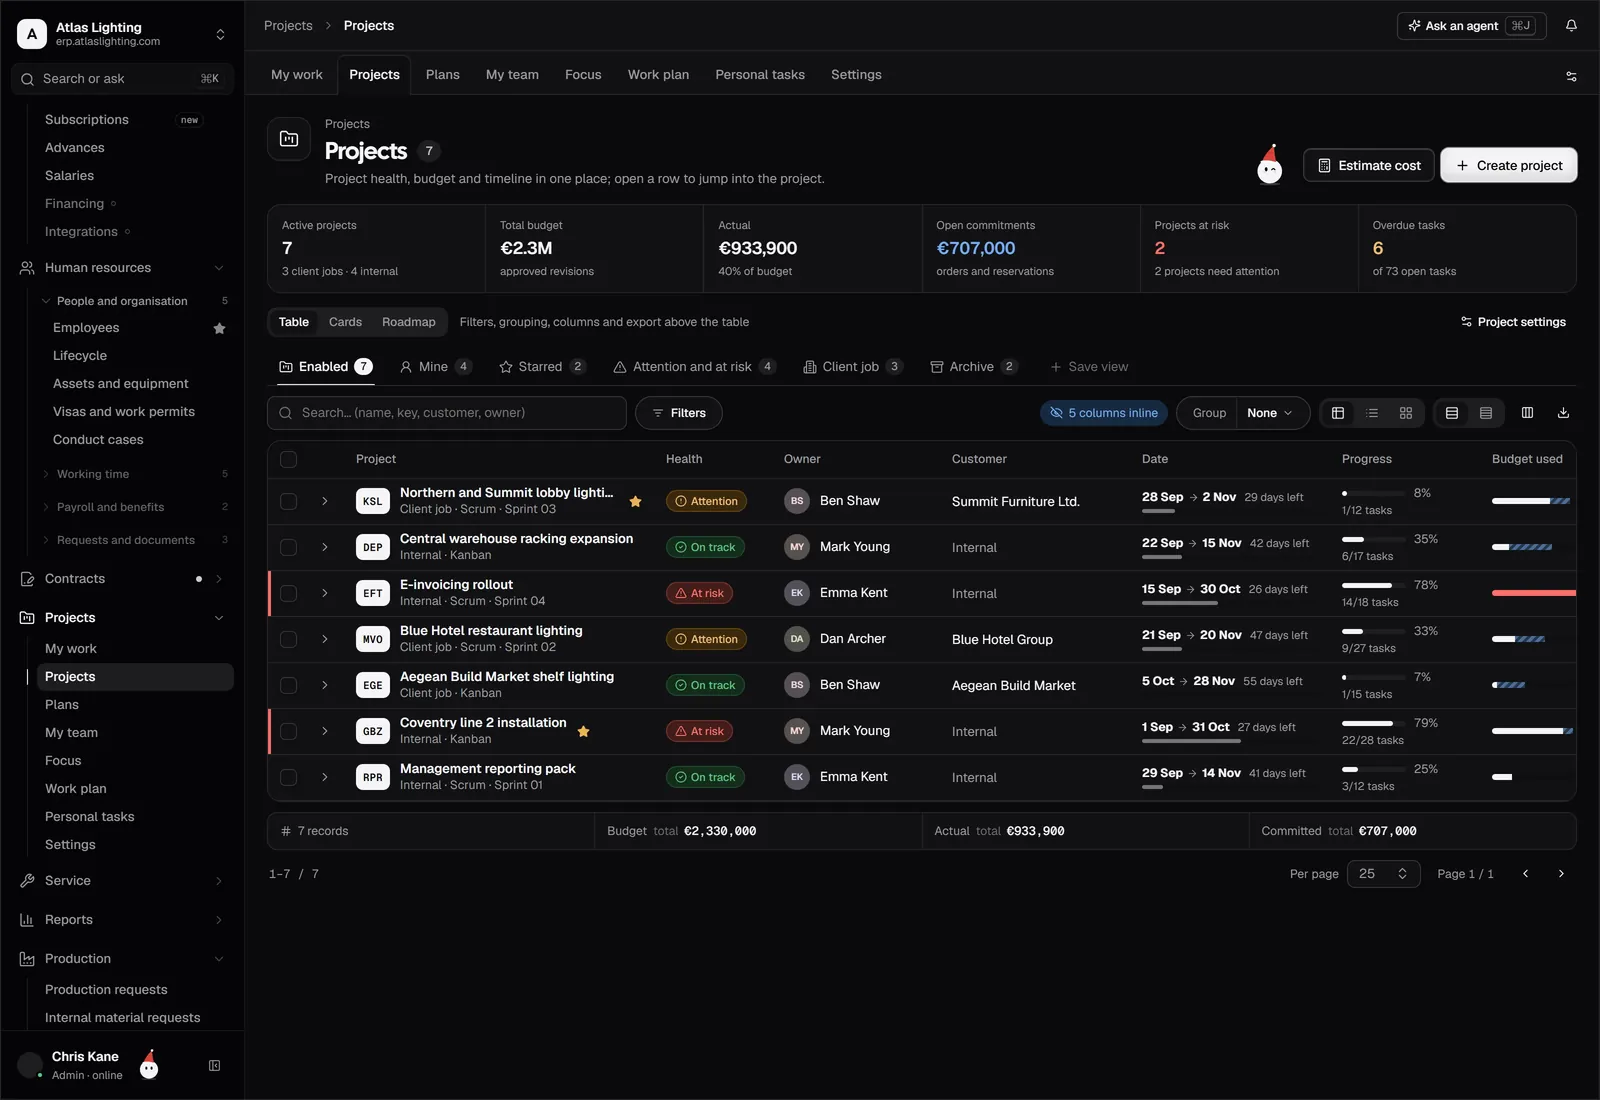
Una forma sencilla de que el presupuesto se cumpla es unirlo a un flujo de aprobación: las compras y los gastos por encima de cierto importe necesitan el visto bueno de alguien, y se comparan con la partida correspondiente. Así el responsable ve cuánto queda disponible antes de aprobar, y no al final del trimestre. En Dika Ops, por ejemplo, las órdenes de compra pueden pasar por una aprobación antes de enviarse al proveedor.
Errores frecuentes
- Presupuestar ventas por deseo y no por cartera real.
- Olvidar la estacionalidad, repartiendo todo en doce partes iguales.
- No incluir el IVA y los impuestos en la tesorería, que mueven mucha caja.
- Hacerlo solo en finanzas, sin implicar a ventas, compras y producción.
- No revisarlo durante el año.
- Un nivel de detalle excesivo, que hace inmanejable el seguimiento.
Preguntas frecuentes
¿Cuándo debo preparar el presupuesto anual?
Lo habitual es hacerlo en los dos o tres meses previos al cierre del ejercicio, para tenerlo aprobado al comenzar el año. Si no lo has hecho nunca, empieza por los próximos seis meses.
¿Qué diferencia hay entre presupuesto y previsión de tesorería?
El presupuesto recoge ingresos y gastos por periodo de devengo. La previsión de tesorería recoge cuándo entra y sale realmente el dinero. Se necesitan ambos, porque pueden diferir mucho.
¿Hace falta un software para presupuestar?
Para empezar, una hoja de cálculo basta. Cuando los datos reales están en otros sistemas y comparar exige copiar cifras a mano, un sistema integrado ahorra tiempo y errores.
¿Cuántas veces debo revisar el presupuesto?
Una revisión mensual de desviaciones es la práctica más útil, y una reprevisión trimestral permite ajustar el resto del año.
Para cerrar
Dika Ops conecta ventas, compras, inventario y contabilidad, de modo que los datos reales están en el mismo sitio donde planificas y puedes ver las desviaciones sin reconstruirlas. Conoce el módulo de finanzas y únete a la lista de espera de la beta cerrada.