Budget prévisionnel PME : construire et suivre le sien
Budget prévisionnel PME : comment l'élaborer étape par étape, suivre les écarts avec le réel et ajuster en cours d'année sans y passer des semaines.
Un budget prévisionnel de PME est une estimation chiffrée de vos recettes et de vos dépenses sur une période, généralement l’année, découpée par mois. Il sert à fixer un cap, à répartir les moyens entre les services et, surtout, à repérer rapidement les écarts avec la réalité. Un budget utile est simple, partagé et suivi, pas un fichier parfait que l’on ouvre une fois par an.
À quoi sert un budget ?
- Décider : peut-on embaucher, investir, baisser un prix ?
- Responsabiliser : chaque responsable connaît son enveloppe.
- Anticiper : on voit venir les mois difficiles avant de les vivre.
- Dialoguer : avec une banque ou des associés, un budget étayé rassure.
Il ne remplace pas le plan de trésorerie, qui suit les encaissements et décaissements effectifs ; les deux se complètent. Pour ce second volet, voyez notre guide sur la prévision de trésorerie.
Les étapes pour construire son budget
1. Partir du réel de l’année passée
Récupérez les chiffres par mois et par catégorie : ventes, achats, charges de personnel, loyers, transport, marketing. Corrigez les événements exceptionnels (un gros chantier unique, une dépense ponctuelle) pour obtenir une base représentative.
2. Estimer les ventes
C’est la partie la plus incertaine. Combinez :
- le carnet de commandes et les devis en cours ;
- les clients récurrents et leur historique ;
- les actions commerciales prévues ;
- la saisonnalité de votre activité.
Prudence plutôt qu’optimisme : mieux vaut un scénario réaliste qu’un objectif séduisant.
3. Budgéter les coûts variables
Les achats de matières ou de marchandises, le transport et les commissions évoluent avec l’activité. Calculez-les en pourcentage des ventes ou à partir de vos nomenclatures et prix d’achat.
4. Budgéter les coûts fixes
Salaires, loyers, assurances, abonnements, amortissements : ils tombent quelle que soit l’activité. Listez-les ligne par ligne, avec leur échéance.
5. Prévoir les investissements et les imprévus
Machines, véhicules, outils : indiquez la date et le mode de financement. Gardez une petite réserve pour l’imprévu.
6. Construire trois scénarios
Un scénario central, un prudent, un ambitieux. Cela prépare les décisions : que coupe-t-on si les ventes baissent de 10 % ? Que débloque-t-on si elles montent ?
Un modèle de structure
| Ligne | Jan. | Fév. | … | Total annuel |
|---|---|---|---|---|
| Chiffre d’affaires | ||||
| Achats et matières | ||||
| Marge brute | ||||
| Personnel | ||||
| Loyers et charges | ||||
| Autres frais | ||||
| Résultat d’exploitation |
Gardez la même structure de lignes dans le budget et dans la comptabilité : c’est ce qui rend la comparaison possible.
Suivre les écarts
Un budget sans suivi est un document décoratif. Chaque mois :
- Comparez le réalisé au budget, ligne par ligne.
- Isolez les écarts significatifs, en valeur et en pourcentage.
- Expliquez-les : volume, prix, coût, décalage de facturation ?
- Décidez : corriger, accepter ou réviser la prévision.
Un « atterrissage » trimestriel, c’est-à-dire une projection du résultat de fin d’année à partir du réalisé et du reste à venir, évite de découvrir un problème en décembre.
Les erreurs fréquentes
- Un budget trop détaillé, impossible à tenir à jour.
- Aucune validation : une dépense dépasse l’enveloppe sans que personne ne soit prévenu.
- Un budget figé malgré un changement de contexte.
- Des données dispersées entre tableurs, factures papier et banque, qui rendent le suivi pénible.
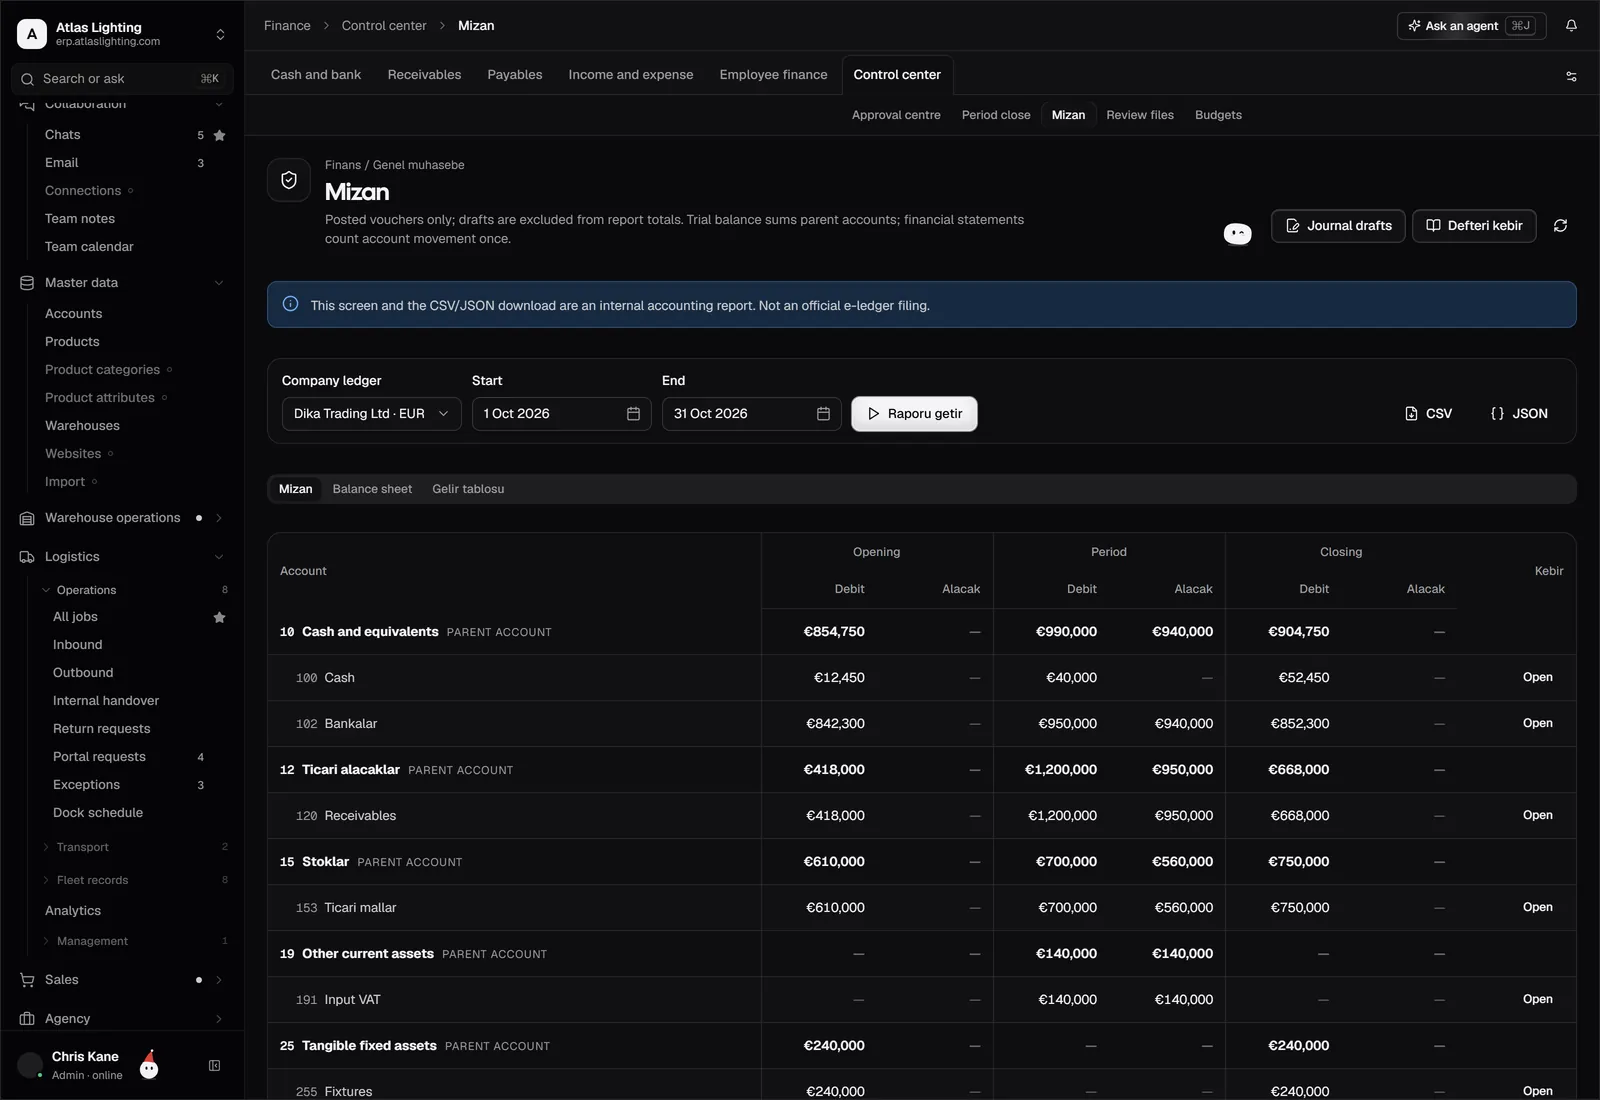
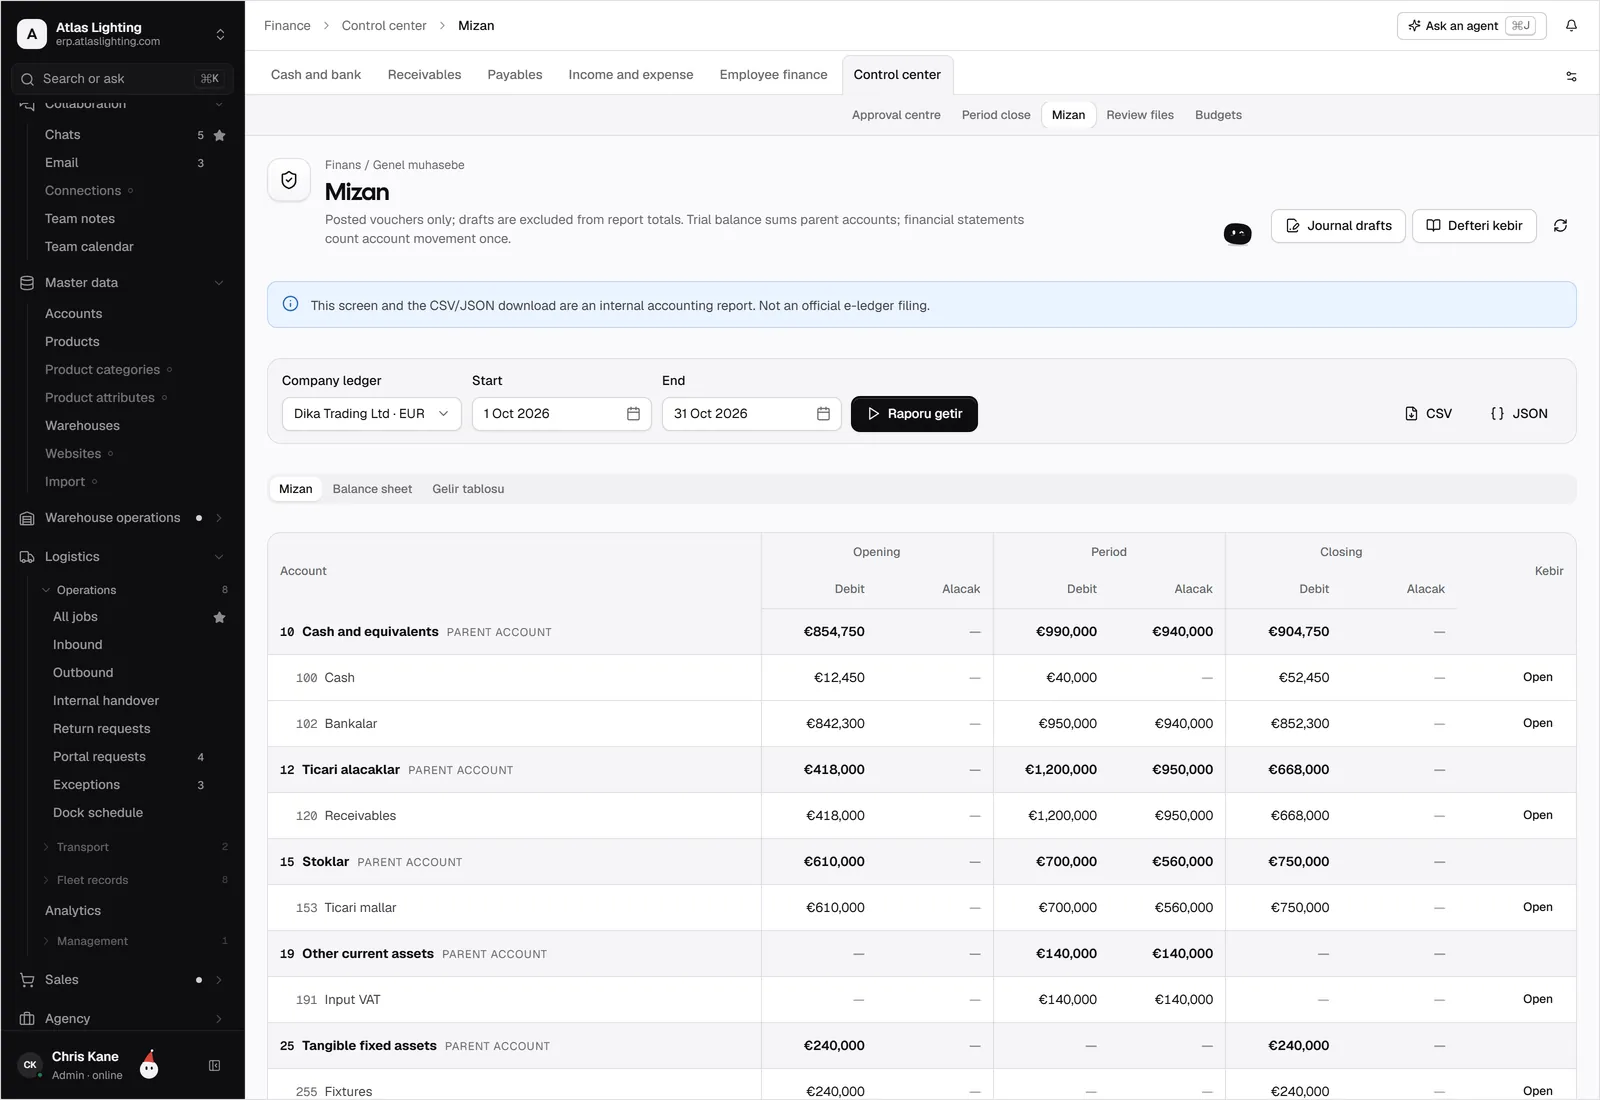
Quand les commandes, les achats et les écritures vivent dans le même système, le réalisé se met à jour tout seul. Les modules comptabilité et achats de Dika Ops sont pensés pour cela, avec des circuits de validation pour les dépenses importantes.
Valider les dépenses en cours d’année
Un budget n’a de force que si les dépassements sont visibles avant la dépense, pas après. Un circuit de validation simple suffit : en dessous d’un seuil, le responsable de service décide seul ; au-dessus, la demande passe par la direction ou la finance. Chaque demande indique le montant, la ligne budgétaire concernée et la justification. Cela évite les achats « oubliés » et permet de savoir à tout moment ce qui est engagé, pas seulement ce qui est payé.
Distinguez trois états : le budgété (l’enveloppe), l’engagé (commandé mais non facturé) et le réalisé (facturé ou payé). Beaucoup de mauvaises surprises viennent de l’engagé que l’on ne suit pas.
Budget par service ou par projet
Pour que chacun se sente concerné, découpez l’enveloppe globale par service (commercial, production, administration) ou par projet. Chaque responsable reçoit sa part, ses lignes et la liste de ses écarts du mois. Ce découpage suppose que chaque dépense soit rattachée à un service ou un projet dès la saisie, faute de quoi la répartition devient arbitraire en fin de mois. Cela demande une discipline minime, mais elle change la qualité des échanges budgétaires.
FAQ
Quelle est la différence entre budget et prévisionnel ?
Le budget est un objectif et une enveloppe validés ; le prévisionnel est une projection de ce qui devrait arriver. En pratique on compare les deux pour ajuster.
À quelle fréquence réviser le budget ?
Un suivi mensuel des écarts est le minimum. Une révision de la prévision est utile chaque trimestre ou après un événement important.
Un budget est-il utile pour une très petite entreprise ?
Oui, dans une version simplifiée : quelques lignes, douze colonnes, un suivi mensuel. L’important est le réflexe de comparer.
Qui doit participer à l’élaboration ?
Le dirigeant, bien sûr, mais aussi les responsables de service. Un budget construit avec ceux qui le tiendront est mieux respecté.
Pour aller plus loin
Un budget vivant s’appuie sur des données fiables et des validations claires. Dika Ops, notre ERP à intelligence artificielle pour PME, est en bêta fermée : rejoignez la liste d’attente pour suivre vos budgets directement depuis vos opérations.